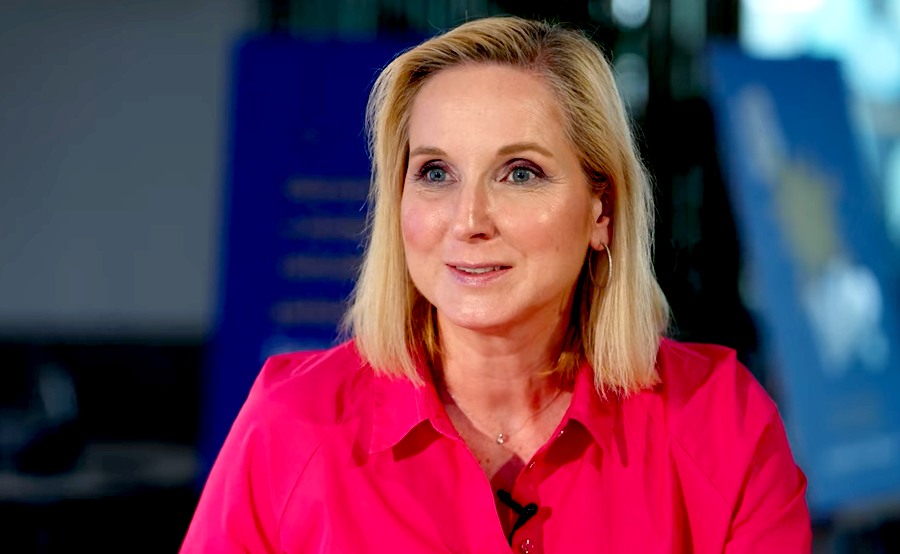
Už příští rok přijdou nové povodňové mapy, z nichž pojišťovny vypočítávají výši pojistného u nemovitostí. Co tyto nové mapy přinesou klientům pojišťoven, říká v rozhovoru pro FinTag.cz Lenka Slabejová z České asociace pojišťoven [ČAP].
Z jakých povodňových map nyní vycházejí pojišťovny?
Teď jsou povodňové mapy z roku 2023, v tomto roce se aktualizovaly. A ty budou k dispozici a bude se podle nich postupovat až do momentu nasazení do ostrého provozu nových map šesté generace v příštím roce.
S nasazením nové již šesté generace, jak říkáte, povodňových map počítáte kdy?
Na konci prvního a na začátku druhého kvartálu příštího roku.
Jsou to ty mapy, z nichž vycházejí při oceňování rizika povodní či přívalových dešťů pojišťovny?
Ano, přesně tak.
Co znamenají „nové mapy“ pro klienty pojišťoven?
V překladu to znamená, že tam dojde k nějaké změně, ale vše se projeví postupně. Začátky a datumy obnovy pojistných smluv jsou rozesety do celého roku. Proto pojišťovny své klienty kontaktují v průběhu celého roku 2027 a ještě i v části roku 2028.
Pojišťovny tedy osloví klienty, jejichž majetky ovlivní změny v nových mapách?
Pojišťovny si vlastně vytvoří určité klíče, nedovedu aktuálně říci, jakým způsobem, ale budou postupně ty klienty kontaktují. A bude probíhat obnova těch pojistných smluv. Klientům pojišťovny navrhnou nové podmínky.
Pojišťovny kontaktují dotčené klienty
S novými podmínkami ale nemusí klienti vždy souhlasit, je to tak?
Pokud klienti s těmi podmínkami budou souhlasit, ať už do plusu, nebo do minusu, může dojít k oběma variantám, tak se uzavřou nové pojistné smlouvy. Když nebudou souhlasit, tak to bude záviset právě na tom, jaké bude to obchodní nastavení té pojišťovny, jakým způsobem vlastně bude probíhat ten další postup.
Ale i pojišťovny mohou vypovědět smlouvu. Pokud například nemovitost spadne do 4. povodňového zóny a její vlastník neudělá preventivní opatření. Je to tak?
Nechci spekulovat. Ale neměl byl tam být ten postup, který naznačujete. Že by pojišťovna vyžadovala nějaká opatření, jinak přijde výpověď smlouvy. Pojišťovny budou spíše komunikovat. Klientů se zeptají: „Uvažovali jste o nějakém opatření?“ Nebo: „Jste ochotni se o tom s námi bavit?“ Případně: „Pojďme hledat řešení, jak by potřebné opatření mohlo vypadat.“
Ne každý taková protipovodňová opatření ale udělá…
Pokud se ta reakce ze strany klienta ukáže jako odmítavá, zamítne i jen komunikaci o opatření, tak ano, pak nevylučuji, že nemůže dojít v určitých případech i k ukončení té spolupráce. Není to ale automatická situace. A není ani nikde dáno, že ta pojišťovna k tomu takovýmto způsobem přikročí.
Nové povodňové mapy budou pod ČAP, říká Slabejová
Nyní platné povodňové mapy najdou lidé na stránkách České asociace pojišťoven?
Ano, jsou tam dostupné, ale my je neprovozujeme. Přes naše stránky se vlastně dostanete na stránky aktuálního dodavatele. Tam můžete za nějaký drobný poplatek nahlédnout do těch map.
Pojišťovny rozjely Risk Radar. Potvrzuje sílící trend kyberzločinů
Uvažujete, že by nové povodňové mapy, mapy šesté generace, spadaly pod asociace pojišťoven? A byly dostupné zdarma?
Ano, nyní jednáme o tom, abychom je dostali pod sebe. Aby se dosáhlo právě toho, že se tato služba stane pro širokou veřejnost bezplatná. Děláme maximum pro to, aby byly nové mapy k dispozici už bezplatně.
Opatření proti riziku povodně
Zástupci pojišťovny často říkají, že i nemovitost ve čtvrté povodňové zóně je pojistitelná, pokud ji jistí vhodná opatření proti povodním. O jaká opatření jde?
My jsme tady měli reálný příklad, že v obci byly tři domy na kraji vesnice, které byly špatně položené. A jenom ty tři domy z celé vesnice na tom byly špatně. A ti tři vlastníci těchto domů se domluvili a postavili tam val, za vlastní prostředky, který odklonil, laicky řečeno, tu hlavní povodňovou vlnu.
Tím vyřešili riziko povodně a dosáhli na pojistné krytí?
Podle toho modelu, jak ho provedli, eliminovali riziko. Povodně by je neměly tolik zasáhnout. Konzultovali to s pojišťovnou. A všichni tři se dokonce i domluvili a vybrali jednu konkrétní pojišťovnu, která nakonec i všechny tři pojistila. Ve finále nejenže byli majitelé těch nemovitostí klidní, že je vše v pořádku, ale zároveň vlastně dosáhli toho konsensu, že to takto opravdu jde. Začali u sebe a něco podnikli. Což je základ. Ne jenom čekat, jestli to udělá kraj nebo to udělá obec. No ta obec by to pravděpodobně neudělala.
Jak a kdy komunikovat s pojišťovnou o těchto opatřeních?
Pokud se jedná o novou nemovitost, tak určitě se bavíme o tom, poradit se s tou pojišťovnou, jaká opatření jsem jako klient ochoten akceptovat, a to už při projektové dokumentaci. Zjistit si, jaké jsou pohledy ze strany pojišťovny.
Jak je to u již stojící nemovitosti, která se dostane do vyššího rizika povodně?
V případě, že jde o stávající nemovitost, tak tam to bude, jak jsem říkala na začátku, o společné řeči s pojišťovnou.
Veronika Táchová