Pokud máte pocit, že se trhy v posledních dnech chovají jako na horské dráze, nejste v tom sami. Místo klidného podzimu zažíváme mix stagflační obavy, historické volatility v technologiích a energetického šoku.
Trhy aktuálně neřídí fundamenty, ale spíše obavy z toho, co přijde dál. Kdo by to jen na začátku roku řekl? Ropa si letos připisuje brutálních 72,7 procenta a nebezpečně se blíží k hranici 120 dolarů za barel. Kritický odpor se nachází na hodnotě 118 dolarů za barel. Drahé energie fungují jako inflační strašák. Trhům nedopřeje spánku. Naopak zlato předvádí lekci z tržní psychologie. Jeho cena prolomila hranici 4 000 dolarů [cca 87 320 Kč] za unci a letos už ztrácí 6,9 procenta. Chcete vědět, kdy si trhy konečně oddechnou?
5 podmínek, kdy prodejní tlak na trzích konečně opadne:
- Americké midterms volby: Až trh plně započítá politické riziko a vyjasní se budoucí daňové i regulační prostředí v USA.
- Uklidnění v Evropě: Až ECB a Francie zastaví výprodeje francouzských dluhopisů [a stlačí spread pod kritických 180 bps].
- Pauza v AI utrácení: Až big-tech giganti osekají šílené tempo AI Capexu, nebo stabilizují své kreditní spready.
- Pokles ceny ropy: Jakákoliv zpráva o mírových dohodách, která srazí ropu o 10 až 20 USD níže a sebere vítr z plachet inflaci.
- Geopolitické zklidnění: Stabilizace na Blízkém východě, která odstraní válečnou přirážku z energetických komodit.
Proč ale zlato klesá, když roste nejistota? V období paniky a takzvaného deleveragingu [snižování páky, pozn. red.] investoři musí zkrátka vykrývat margin cally [výzva k doplnění udržovací marže, pozn. red.] na jiných pozicích. A prodávají to, co je nejlikvidnější, tedy zlato. Nacházíme se na obří technické křižovatce pod 200denním klouzavým průměrem. Udržujte chladnou hlavu, nepodléhejte panice a spíše než emoce sledujte tvrdá data!
Fenomén „Beat & Sell“ a AI na pranýři
Technologický sektor zažívá turbulence, které překonávají éru dot-com bubliny. Denní pohyby o více než 5 procent jsme letos viděli už v 65 případech! Jsme svědky paradoxního jevu „Beat & Sell“. V praxi to značí, že 80 procent firem z indexu S&P 500 sice překonává odhady a vykazuje průměrný růst zisků o 27 procent, ale trh je přesto nelítostně trestá. Vyprodává je.
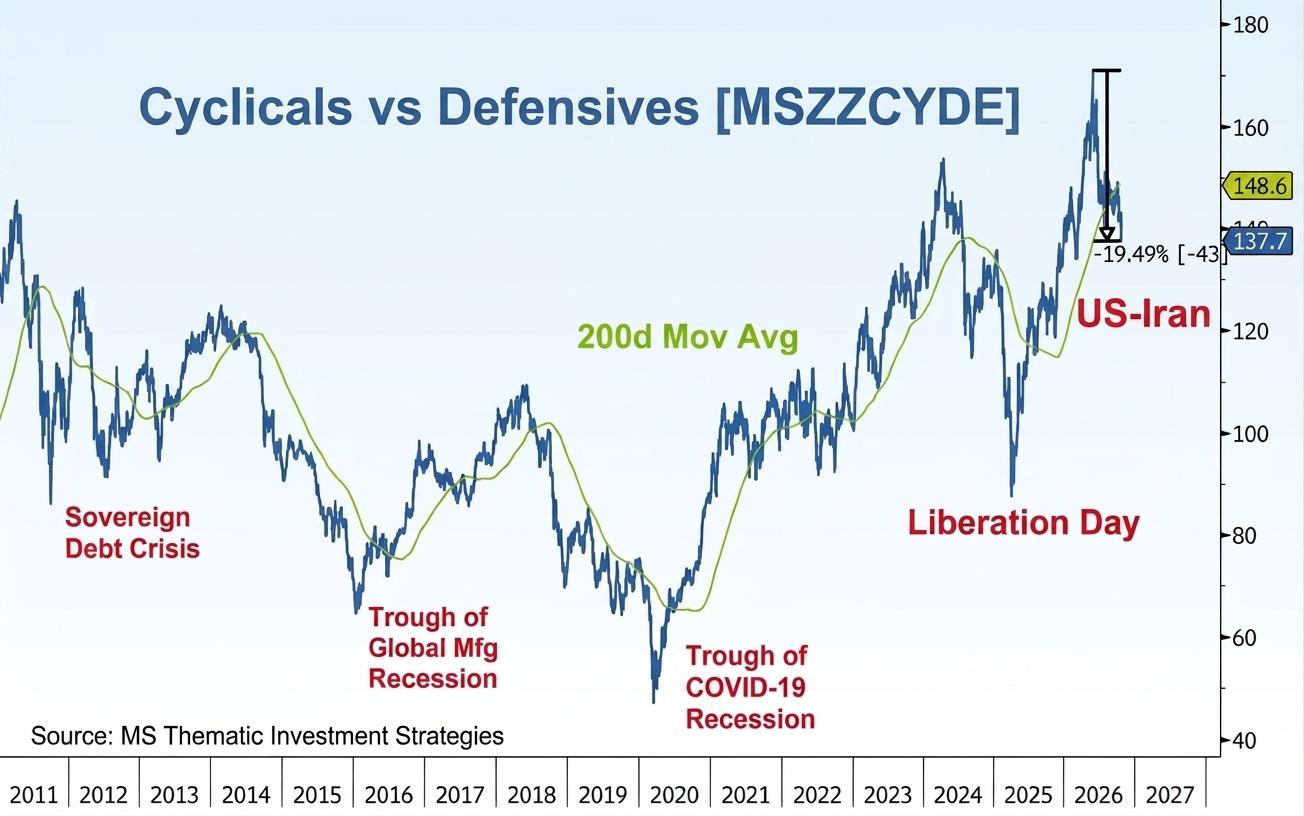
Historický poměr mezi cyklickými a defenzivními akciemi
Tento týden je nabitý událostmi, které mohou trhy rozhýbat ještě víc:
- 27. 10.: Izraelské volby [Eizenkot vs. Netanjahu].
- 28. 10.: Zasedání FEDu [FOMC] + klíčové výsledky Microsoftu a Alphabetu.
- 29. 10.: Zasedání ECB, sledujte spread francouzsko-německých dluhopisů!
- 30. 10.: Bank of Japan a hrátky s jenem okolo úrovně 160 JPY/USD.
A dále kapitál masivně rotuje z cyklických technologických akcií do defenzivy. Zatímco americký technologický index Nasdaq se zuby nehty drží nad hranicí 29 000 bodů, Evropa to odnáší plnou silou. Drahá ropa a plyn odhalují její energetickou zranitelnost. K tomu si připočtěme francouzské dluhopisové drama [spread OAT-Bund na kritických úrovních z roku 2011] a dostaneme mimo jiné pořádný tlak na evropský bankovní sektor.
Petr Novotný, investiční analytik a spolupracovník redakce FinTag