

Představte si přítele, který si každý měsíc půjčuje na to, aby měl na pivo a zaplatil své staré dluhy. Přesně tak teď funguje francouzská státní pokladna. Problém ale je, že francouzská dluhová spirála táhne ke dnu všechny ostatní – euro.
Pojďme se podívat pod pokličku toho, co se vlastně děje v zemi galského kohouta. Poslouží nám k tomu nelítostná data od analytických gigantů Goldman Sachs a Morgan Stanley. Z nich vyplývá, že výnosy francouzských 10letých státních dluhopisů [OAT] už odmítají klesat. Místo toho od konce srpna rostou v úhledném, ale pro ekonomy děsivě rychlém trendu. Blíží se nebezpečným kulatým pěti procentům. A jsou výše, než jsou výnosy státních dluhopisů Itálie. A to už je co říci.
Tím to ale nekončí. Pokud výnosy francouzských státních dluhopisů prorazí 5% hranici a uzavřou nad ní, země se dostane do záře reflektorů, o kterou ale nestojí žádný ministr financí. Další varovný signále je rozdíl mezi francouzským a německým dluhopisem [tzv. OAT-Bund spread]. Ten již překročil 140 bazických bodů, tj. 1,4 procentního bodu. Vzhledem k tomu, že se považuje Německo za bezpečný přístav eurozóny, tento rozdíl ukazuje na to, jak moc finanční trhy Francii už nevěří.
Sníst náklady, ale nevidět zisky
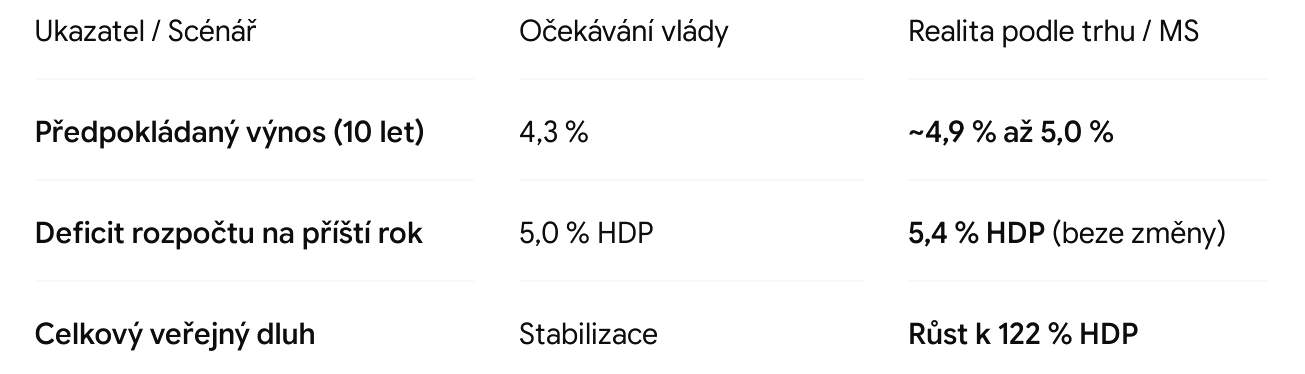
Globální boom umělé inteligence zvedá úrokové sazby a náklady na půjčky po celém světě. Avšak zatímco Američanům to přináší reálný hospodářský růst, Francouzi za to jen platí v podobě dražšího kapitálu, ale už bez technologického růstového efektu. Navíc nově vydávaný francouzský dluh je zhruba o 250 bazických bodů dražší, než činí průměrná sazba u dluhopisů, které Francie platí za své staré dluhy. Když staré levné dluhy předěláváte na nové a drahé, matematická rovnice státního rozpočtu začne vypadat hodně ošklivě. Morgan Stanley propočítala francouzské rozpočtové iluze [tabulka níže, pozn. red.].
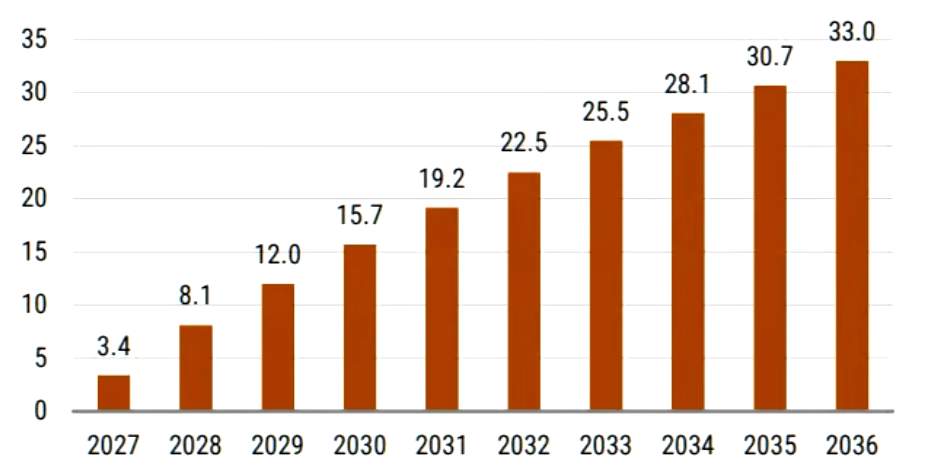
Pokud by zůstaly úrokové sazby pro Francii trvale vyšší jen o 100 bazických bodů [1 %], tak to pošle první rok úrokové výdaje nahoru o 3,4 miliardy eur [cca 83 mld. Kč]. Za deset let by tento kumulativní roční přídavek na úrocích ale znamenal nepředstavitelných 33 miliard eur [cca 804 mld. Kč].
Za této situace francouzská vláda dál hrdě deklaruje, že oseká státní rozpočet v příštím roce a ušetří pohádkových 54 miliard eur [cca 1,3 bilionu Kč]. To i navzdory tomu, že v zemi stávkují už i studenti středních škol kvůli tomu, že jim školní budovy padají na hlavu a kvalitní učitelé odcházejí kvůli penězům raději rozvážet pizzu.
Na vině jsou politici
Situaci doplňuje sílící politická nestabilita. Francii již v příštím roce čekají prezidentské volby. A je velmi pravděpodobné, že prezident Macron je nejenže nevyhraje, ale žezlo převezme Marine Le Penová.
Analýza: Francie je na mizině. Pro její dobro musí Macron odejít
A pak jsou tu ještě ty zatracené peníze. Když se podívali analytici Morgan Stanley pod povrch aktuálních slibů francouzské vlády, zjistili, že vláda výdaje rozpočtu sníží maximálně o 13 miliard eur [cca 317 mld. Kč]. A to ještě v tom lepším případě. Zbytek jejích slibů jsou podle nich jen účetní přeskupení a přání, která se ale nepotkávají s realitou.
Evropa se řítí do problémů. Jinak by euro tak prudce neoslabovalo
Trhy nejsou slepé. Problém je, že rostoucí napětí na francouzských dluhopisech táhne dolů i samotné euro. Měnový pár míří k důležité technické hranici 1,10. Ta funguje jako silný magnet. Zkrátka a dobře: Dokud Francie nezačne brát své rozpočtové reformy vážně, stane se druhý nejsilnější motor eurozóny přítěží pro všechny ostatní země eurozóny. A to i přesto, že by si všichni v Evropě přáli, aby Francie zůstala hnací silou.
Petr Novotný, investiční analytik a spolupracovník redakce FinTag