

Finanční trhy náhle vnímají Francii jako „nemocného muže“ Západu. Státní dluhy se prodražují zemím všude na světe, ale nárůst výnosů francouzských státních dluhopisů v uplynulých týdnech je nebezpečným varováním.
Tak začíná svůj komentář „What’s the Matter With France?“ americký progresivistický ekonom a nositel Nobelovy ceny z roku 2008 za ekonomii Paul Krugman. FinTag jeho text s drobnými úpravami přetiskuje v plném znění.
—
Růst výnosů u francouzských státních dluhopisů do určité míry vyvolává obavy, že Francie by mohla přestat splácet svůj státní dluh. Souběžně s tím, a ne zcela náhodou, zachvátily Francii rozsáhlé a místy i násilné studentské demonstrace. Situaci v zemi dokresluje fakt, že v průzkumech preferencí v prezidentských volbách v roce 2027 vede hlavní představitelka krajně pravicového Národního sdružení Marine Le Penová. Ta je vstřícná k Rusku a skeptická k aktuální podobě EU.
Elon Musk zkritizoval francouzský soud za rozhodnutí o Le Penové
Než budu pokračovat, zmíním ještě další zásadní problém, který ovlivňuje to, jakým způsobem nejen finanční trhy nahlížejí na Francii. Provází ho nedůvěra. A ta je dlouhodobějšího charakteru. Projevovala se už před 15 lety, kdy propukla dluhová krize v eurozóně. Zejména anglosaská média už tehdy nahlížela na Francii se zřetelnou averzí. Čtenářům hlavně podsouvala, že Francie se stane tím dalším nejslabším článkem EU po Řecku. A to i přesto, že nikdy nenapsala, jaká data je vedou k tomuto tvrzení. Naopak bylo docela zřejmé, že mnozí komentátoři si podvědomě přejí neúspěch Francie.
Proč?
Vysvětluji si to tím, že francouzské vysoké daně a štědrý sociální systém byly a stále jsou v rozporu s jejich konzervativním smýšlením. Problém ale má i svou druhou stránku. Američtí progresivisté, mezi které se i řadím, toto konzervativní zkreslení vidění Francie prohlubují pro změnu zlehčováním problémů země. Argumentují třeba tím, že výnosy francouzských státních dluhopisů jsou i nyní o něco nižší než u amerických dluhopisů.
Vývoj úrokových sazeb 10letých vládních dluhopisů
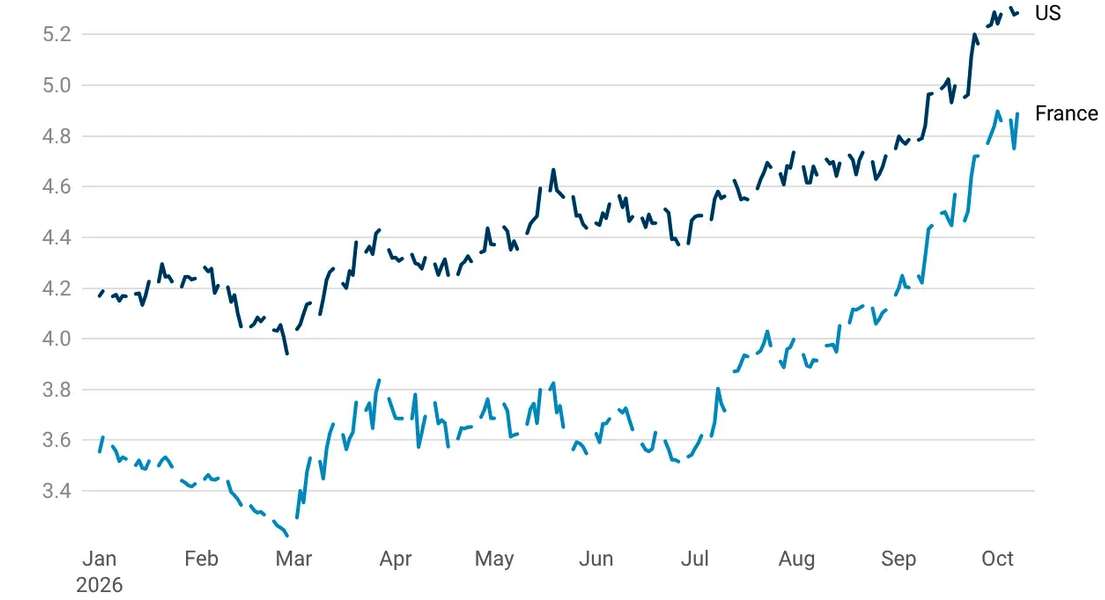
Je to ale správný argument? Vždyť úroky u francouzských dluhopisů vzrostly v porovnání se zbytkem Evropy v poslední době vůbec nejvíce. Dneska dokonce převyšují úroky u italských dluhopisů. Chci-li tedy zachovat objektivitu, musím prostě uznat, že současná situace ve Francii je skutečně znepokojivá. A související problém je ten, že nejde pouze o problém samotné Francie. Je to problém celé eurozóny. Situace ve Francii zadělává na riziko další výbušné dluhové krize v eurozóně.
Kde Francouzi vrší chyby
Francie se ocitla na fiskálně neudržitelné cestě. Její zadlužení v poměru k hrubému domácímu produktu [HDP] je dlouhodobě velmi vysoké [119 % HDP, pozn. red.]. Přičemž francouzská vláda, respektive rychle se střídající francouzské vlády, tento dluh dál prohlubují rozsáhlými rozpočtovými schodky. Což se děje i navzdory tomu, že se neocitají v žádné mimořádné situaci, jako je válka, hluboká recese či pandemie. Jen takové situace by jejich deficity mohly ospravedlnit. Francie navíc stejně jako ostatní země Evropy čelí stárnutí populace. To přinese, pokud nedojde ke změnám, zase jen vyšší výdaje než příjmy.
Analýza: Francie je na mizině. Pro její dobro musí Macron odejít
To vše samozřejmě platí pro většinu vyspělých zemí, včetně USA. Francie není výjimka. Nicméně oproti ostatním zemím vyniká jednou zásadní odlišností. Jí je přetrvávající neschopnost přistoupit k otázce důchodů realisticky. Věk odchodu do penze, tedy věk, kdy mají pracovníci nárok na plnou penzi, ve Francii činil před třemi roky 62 let. Nyní je to 62 let a devět měsíců.
Pro srovnání: V Dánsku, které v Americe dáváme často jako vzor země se silným systémem sociálního zabezpečení, činí věk odchodu do penze 67 let. Stejné je to v USA. Prostě Francie v této otázce vede jak v USA, tak v Evropě. Což platí i pro statistiku skutečného průměrného věku, kdy lidé odcházejí do penze. A ten je vždy nižší než zákonem stanovená hranice. Mnozí lidé volí možnost pobírat důchod dříve, i když o něco snížený.
Průměrný věk, kdy lidé v Evropě skutečně odcházejí do penze
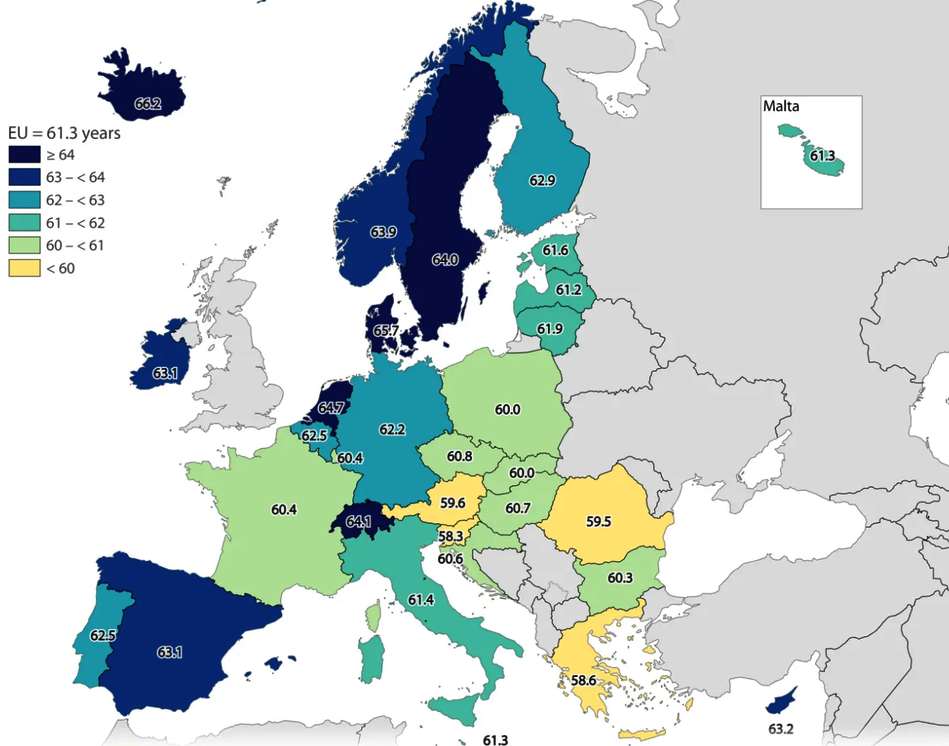
Člověk nemusí být konzervativec, aby viděl, že francouzský systém předčasného odchodu do důchodu je neudržitelný. Zejména uvážíme-li, že očekávaná délka života Francouzů ve věku 65 let dosahuje přibližně 87 let. Což je o dva roky více než v USA.
Už před sto lety odcházeli lidé do starobního důchodu v 65 letech
To nepíšu proto, že bych snad Francouzům přál, aby pracovali „až do smrti“. Píšu to kvůli dopadům takového systému. To, že Francie fakticky dotuje starší občany na úkor všech ostatních. Fiskální tlak, způsobený z velké části velmi štědrým státním penzijním systémem, vedl ve Francii k omezení výdajů v jiných oblastech, zejména ve školství. Masové celonárodní demonstrace studentů tak nejsou žádným překvapením.
Politická nejistota
Základním problémem je politika. Marine Le Penová slíbila, že pokud [jakmile] uspěje ve volbách, věk odchodu do důchodu vrátí na 62 let. A to i přesto, že tento krok by byl nesmírně nákladný a příznačný pro obecnou neochotu sílící francouzské pravice čelit realitě. To samozřejmě není problém, který by se týkal pouze Francie. Stačí si jen vzpomenout na nepravdivé sliby a tvrzení amerického prezidenta Donalda Trumpa.
Je tu ale zásadní rozdíl. Sliby „světlých zítřků“ prezidenta Trumpa finanční trhy „neřeší“. Oproti tomu ale „řeší“ situaci ve Francii. Tamější ekonomické politické fantazie vyhodnocují za současné situace jako velmi nebezpečné. Jedním z důvodů je to, že Francie závisí na euru. Její kolaps, ztráta důvěry, by se tak snadno přelily do celé eurozóny v podobě závažné krize.
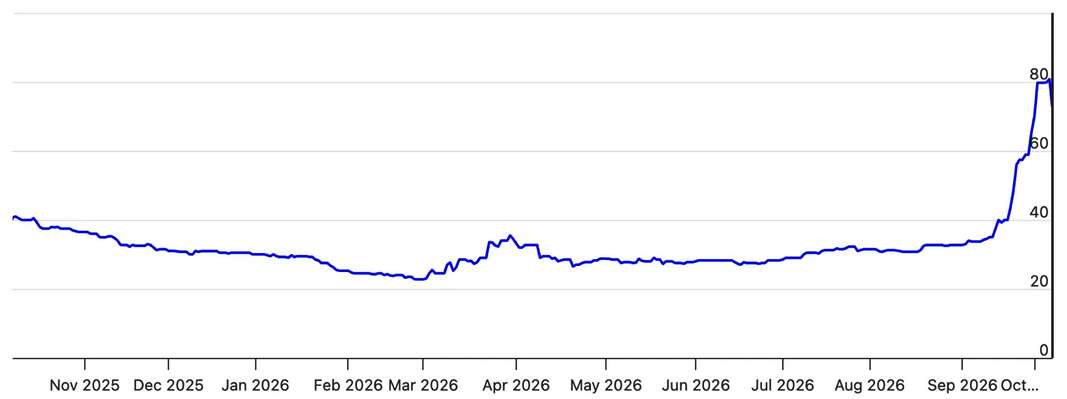
Než popíšu, jak by k tomu mohlo dojít, musím znovu upozornit na otázku perspektivy. I když pětileté swapy úvěrového selhání CDS [Credit Default Swap] v posledních týdnech dramaticky stouply na nejvyšší hodnoty za posledních 13 let, implicitní pravděpodobnost, že Francie v příštích pěti letech nesplatí své závazky, činí jen 1,2 procenta. I když já osobně tuto hodnotu považuji za příliš nízkou, jde stále o malou pravděpodobnost.
Vývoj ceny pětiletých CDS Francie
- A: Investoři přestanou nakupovat dluhopisy dané země eurozóny, čímž vyvolají obavy, že vláda bude nucena vyhlásit platební neschopnost. A to proto, že nebude mít hotovost na splácení úroků a jistiny u svého dluhu.
- B: Strach z platební neschopnosti následně povede k ještě většímu odlivu kapitálu z dané země a regionu. To dál zvýší obavy z bankrotu a současně zvýší úroky z dluhu. Začarovaný kruh se tak prohloubí.
Spojeným státům se nic takového stát nemůže. Dolary jim dojít nemohou, protože si je samy tisknou. Francie si však eura tisknout nemůže. Na scénu tak vstupuje Evropská centrální banka.
ECB před lety a ECB dnes
Dluhová krize v eurozóně v letech 2009–2015 skončila ve chvíli, kdy Mario Draghi, tehdejší prezident Evropské centrální banky, pronesl v roce 2012 svou slavnou větu: „V rámci našeho mandátu je ECB připravena udělat cokoli bude potřeba pro záchranu eura. A věřte mi, bude to stačit.“
Trhy jeho slova tehdy správně pochopily jako signál, že Evropská centrální banka [ECB] v případě nutnosti poskytne zadluženým zemím eurozóny dost finančních prostředků na to, aby odvrátila jejich platební neschopnost.
Evropa se řítí do problémů. Jinak by euro tak prudce neoslabovalo
Je však otázka, zda by ECB dnes mohla a vůbec chtěla podobným způsobem zachránit Francii. Země jižní Evropy v roce 2012 prováděly škrty ve výdajích. Z ekonomického hlediska byly tyto škrty přehnané, ale právě díky nim mohly dotyčné státy fakticky argumentovat, že si záchranu zaslouží. Francie nic z toho ale nedělá. Naopak činí pravý opak. Lze tedy předpokládat, že případná finanční pomoc Francii by narazila na tuhý politický odpor věřitelských zemí, zejména Německa. Své by si k tomu jistě řekly i země, které pomoc v minulosti získaly, ale stálo je to nepopulární opatření.
A Francie není Kypr, ale ani Řecko. Je to druhá největší evropská ekonomika. To znamená, že pomoci jí by vyšlo všechny země velice draho. A právě v tomto bodě spatřuji největší riziko. A to spočívá v tom, zda Francie právě teď nepřekročila onu pověstnou hranici, kdy už není „příliš velká na to, aby padla“ [too big to fail], ale stala se naopak „příliš velká na to, aby ji bylo možné zachránit“ [too big to save].
Naděje umírá jako poslední…
Otázka zní, která varianta se blíží realitě. Avšak už nyní je jisté, že se před námi až příliš snadno rýsuje chmurný scénář francouzské krize, která by mohla strhnout do velkých problémů celou Evropu. I když finanční trhy v současnosti stále signalizují, že jde o malé riziko, jako s rizikem s ním už ale počítají. A to je zlé.
Evropa se řítí do problémů. Jinak by euro tak prudce neoslabovalo
Naděje ale umírá jako poslední. Možná se i ve Francii najdou schopní politici, kteří zvrátí běh věcí. Možná, že Marine Le Penová jako případná prezidentka země nakonec ukáže, podobně jako italská premiérka Giorgia Meloniová, mnohem víc umírněnosti a realistického přístupu. Anebo bude vládnout tak špatně, že záhy přijde o svůj politický kapitál, podobně jako o něj podle mého názoru přišel Donald Trump. A dokonce i možná, že v případě potíží ECB okamžitě přispěchá Francii na pomoc. Přál bych si to. Problém ale je, že optimismus ohledně Francie vyžaduje až příliš mnoho důvěry v to, že věci nakonec skutečně dopadnou dobře. Že si žádají až příliš mnoho naděje…
Paul Krugman
—
Paul Krugman je světoznámý americký ekonom, profesor, spisovatel a držitel Nobelovy ceny za ekonomii z roku 2008. Patří k nejvlivnějším současným ekonomům a je veřejnosti velmi dobře známý jako dlouholetý sloupkař a komentátor, který dříve psal pro deník The New York Times. Nyní publikuje své analýzy na vlastní platformě Substack.