


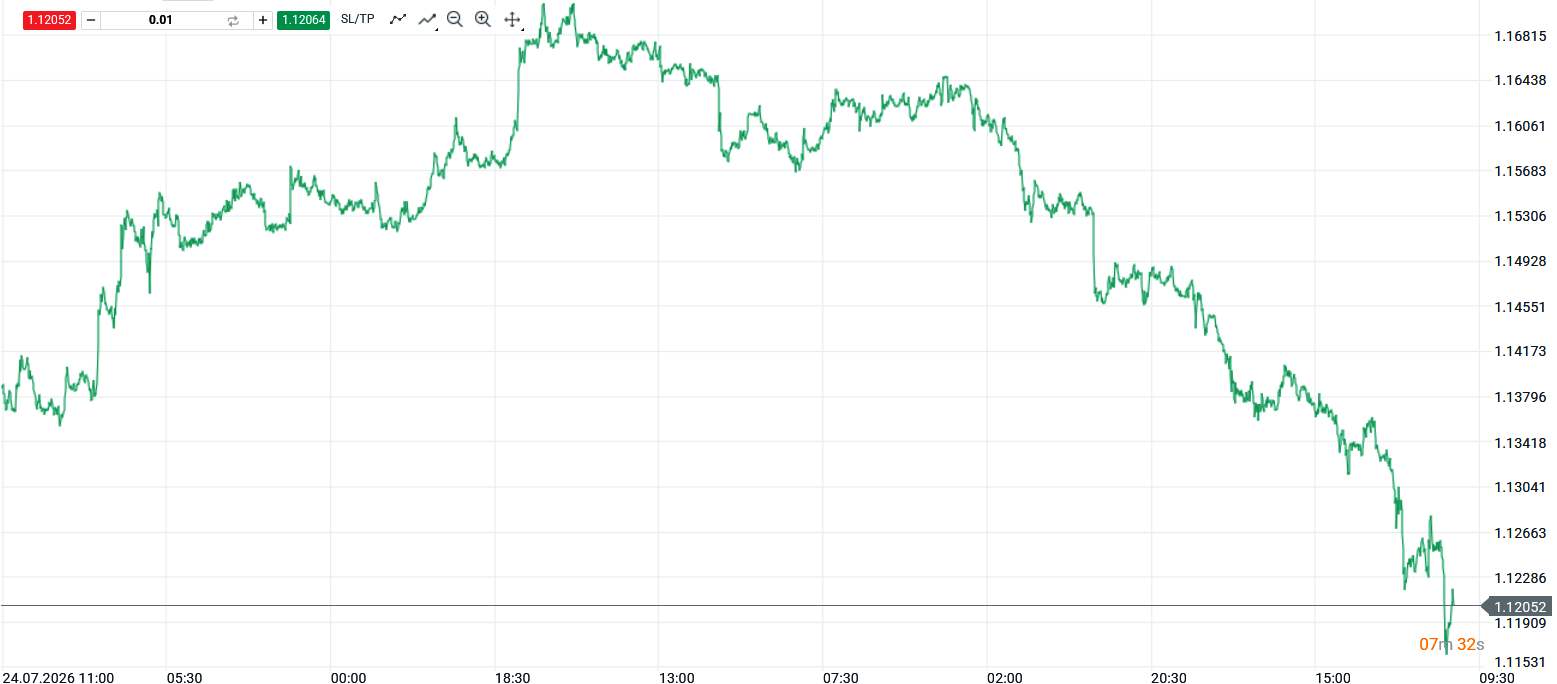
Euro zažívá další nejhorší den za několik týdnů. Nyní po již čtvrtém týdnu poklesu v řadě kleslo vůči dolaru na vůbec nejnižší úroveň od května 2025. Důvod není jen posilování dolaru, ale i chronické zadlužení Francie a nově i dění ve Španělsku.
Jen za poslední měsíc euro vůči dolaru oslabilo o více než tři procenta. Podepisuje se na tom vývoj ve Spojených státech, ale stále více také dění ve Francii.
„K oslabení eura výrazně přispívá rozpočtová krize ve Francii a obavy z nadcházejících parlamentních voleb. Výnosy desetiletých francouzských vládních dluhopisů, OAT, prudce vyskočily… Dolar se proti euru dostal na nejsilnější úroveň od loňského května,“ uvádí ekonomka Komerční banky Jana Steckerová.
Vývoj kurzu eura vůči dolaru od konce července 2026
Vážnost situace dokládá i to, že dolar proti euru v minulém týdnu posiloval i přesto, že se ukázalo, že americký trh práce vytvořil podstatně méně pracovních míst, než se čekalo. Bylo jich necelých 30 tisíc. Analytici očekávali, že jich bude sto tisíc.
FED zasedne 28. října. Trhy ale už zase nepočítají, že zvýší úroky
„Ještě před pár měsíci by taková data kurz dolaru srazila dolů. Ukazuje to, jak velké obavy panují ohledně Evropy, když jsou investoři ochotni kupovat dolary i v den, který je pro americkou ekonomiku nepříznivý,“ říká pro FinTag Nigel Green, generální ředitel mezinárodní poradenské společnosti deVere Group se sídlem v Londýně.
Co se děje ve Francii
Francouzský premiér Sébastien Lecornu 1. října představil návrh rozpočtu na rok 2027. Ten počítá se škrty ve výši 54 miliard eur [cca 1,3 bilionu Kč]. Škrty obhajuje tím, že si země nemůže dovolit další snížení úvěrového ratingu a už vůbec ne dostat se do platební neschopnosti. A podle vedoucího analytika společnosti XTB Jiřího Tylečka nemluví do větru.
„Francouzský veřejný dluh již dosáhl 119 procent hrubého domácího produktu. Výnosy desetiletých francouzských dluhopisů minulý týden vystoupaly na nejvyšší úroveň od roku 2002. Přičemž výnosový rozdíl mezi Francií a Německem vyskočil na 150 bazických bodů. Jde o největší týdenní nárůst za 17 let a nejvyšší úrovně od roku 2012,“ uvádí pro FinTag.
Moody’s snížila rating Slovenska i Francie. Důvody jsou podobné
Podle něj se trh už zcela zřetelně obává přenosu problémů do zbytku eurozóny, podobně jako v období dluhové krize v letech 2011 až 2012. Otevřeně se spekuluje o intervenci Evropské centrální banky [ECB] na podporu francouzských dluhopisů.
„Problém je, že menšinová vláda návrh úsporného rozpočtu pravděpodobně neprosadí bez ústupků,“ doplňuje pro FinTag Tyleček.
Proti jejím snahám dostat zadlužení rozpočtu pod pět procent hrubého domácího produktu [HDP] mluví i nálady ve společnosti. Na konci září vyšly do francouzských ulic desítky tisíc státních zaměstnanců, včetně učitelů nebo hasičů. Stalo se tak poté, kdy jim premiér Lecornu sdělil, že v příštím roce nedostanou přidáno skrze zvýšení tamějšího platového indexu.
Demonstracím za vyšší platy se ale není co divit. Od roku 2017 dostali přidáno v platovém indexu pouze dvakrát. Vláda jim celkem přidala pět procent. Avšak kumulovanou inflaci od té doby do konce letošního roku tamější statistici spočítali na 24 procent. V těchto dnech pro změnu demonstrují ve Francii studenti.
Politikům ve Francii nikdo nevěří už ani slovo
Podle Nigela Greena trhy dospěly k závěru, že Francie je slabým článkem eurozóny. A za to podle něj už nyní platí kurz eura. Přičemž aktuální situace je jenom začátek.
„Nemyslím si, že jsme již dosáhli dna, protože politická situace ve Francii se do voleb nijak neuklidní. Pro investory držící eura se tato situace může protáhnout na celé měsíce,“ říká Green s tím, že výprodej eura na trzích nabírá na síle už od léta.
Analýza: Francie je na mizině. Pro její dobro musí Macron odejít
A rovněž upozorňuje na to, že výnosy desetiletých francouzských státních dluhopisů vzrostly od konce června o 1,2 procentního bodu na 4,9 procenta. Podtrhuje rozdíl oproti výnosům německých dluhopisů, který je největší za více než deset let.
„Francie je již léta zatížena vysokým dluhem a trhy s tím dosud dokázaly žít. Teď se ale situace změnila. Slovům politiků, že Francie srazí zadlužení prostřednictvím rozpočtu na příští rok, už nikdo nevěří. Každý ví, že v dubnu 2027 se tam konají prezidentské volby a vítěz může stávající rozpočtové plány klidně zcela zavrhnout,“ říká pro FinTag Green.
Podle něj se tak není co divit investorům do francouzských dluhopisů, že za riziko spojené s tímto nejistým obdobím požadují vyšší výnosy.
Olej do ohně přilévá dění ve Španělsku
Analytici upozorňují ale i na dění ve Španělsku. Tamní premiér Pedro Sánchez minulý týden neprosadil klíčové zákony o bydlení. Desetitisíce lidí vyšly do ulic španělských měst na protest proti vysokým nájmům a nedostatku dostupného bydlení. Protesty podnítilo zářijové vystěhování 87leté ženy z jejího madridského bytu a pokračovaly navzdory tomu, že se žena později do bytu mohla vrátit. Výsledek? Premiér Sánchez vyhlásil předčasné volby. Ty se mají konat už 29. listopadu.
„Španělsko bývalo tím světlým bodem, na který lidé poukazovali, když chtěli mít z vývoje v Evropě dobrý pocit. Když Sánchez teď vyhlásil předčasné volby, dobrý pocit je rázem pryč. Nestabilitu vidíte ve Francii, druhé největší evropské ekonomice. A nestabilitu máte teď i ve Španělsku, čtvrté největší evropské ekonomice. A to už není nic zanedbatelného,“ uvádí pro FinTag Nigel Green s tím, že tato nestabilita tlačí kurz eura směrem dolů.
Evropská centrální banka zvedla sazby. Inflaci nad 2 % čeká i příští rok
Investoři držící euro podle něj budou již brzy čelit dlouhé a bolestivé zimě. Zvlášť když situaci dále komplikují ceny energií. Inflace v eurozóně v září vyskočila na 3,8 procenta. Což je nejvyšší hodnota za poslední tři roky. Ceny energií meziročně vzrostly o 18,8 procenta. Do problémů se tak dostává i ECB. Ta sice již zvýšila úrokové sazby 10. září, ale prostor pro další zvýšení se jí zužuje kvůli dění ve Francii.
„Rozhodně bych teď nechtěl sedět ve vedení ECB. Zvyšuje sazby v boji proti inflaci, ale pokaždé, když tak učiní, narůstají Francii náklady na obsluhu dluhu. Dříve či později se po něm bude chtít, aby zasáhlo a podpořilo francouzské dluhopisy,“ tvrdí Green s tím, že v ten moment proti tomu „začnou křičet“ severské země.
Slabé euro podporuje vyšší inflaci v eurozóně
Nic z toho podle něj euru nepomůže. Upozorňuje i na to, že Evropa nakupuje ropu za dolary. A pokud euro ztrácí, náklady na energie rostou. Což se okamžitě promítá do inflace.
„Je to hrozivá kombinace v situaci, kdy je hospodářský růst v Evropě už tak slabý,“ doplnil.
Nicméně se nedomnívá, že se žene Evropa do obdoby dluhové krize z let 2011 až 2012. Tvrdí, že eurozóna má dnes k řešení krize mnohem více nástrojů než tehdy. To ale neznamená, že je bez obav.
„Obávám se spíše toho, že euro bude pomalu a dlouhodobě oslabovat, zatímco evropské země budou procházet obdobím politické nestability. Jako to vidíme teď ve Francii nebo Španělsku. A to ve výsledku přinese zase jen zchudnutí obyvatel těch zemí, kde se platí eurem,“ říká dále pro FinTag.
Jedinou naději spatřuje v „nových“ politicích, kteří opravdu dokáží napravit dnešní potíže v Evropě, aniž by přitom ale prohloubili zadlužení svých zemí.
–DNA–