



Zpráva o počtu nově vytvořených pracovních místech v USA v září překvapila. Dáme-li stranou zemědělský sektor, bylo jich jen 29 tisíc. Americké ministerstvo práce navíc revidovalo směrem dolů údaj za srpen na 133 tisíc pracovních míst.
Míra nezaměstnanosti v září pak podle dat amerického ministerstva práce stoupla na 4,2 procenta. Údaje ve všech případech překvapily analytiky. Ti počítali s lepšími výsledky a jejich pozornost se okamžitě upřela na reakci americké centrální banky [FED]. FED přitom v září zvedl základní úrokovou sazbu o čtvrt procentního bodu do pásma 3,75 až 4,00 procenta. Bylo to první zvýšení sazeb za tři roky. A rétorika šéfa FEDu Kevina Warshe byla silně jestřábí.
Trhy proto hned na to započítaly další jedno až dvě zvýšení sazeb do konce letošního roku. Nicméně proti takovému scénáři nyní mluví, jak aktuální údaje z trhu práce, tak vývoj inflace v USA. Ta v srpnu činila 3,4 procenta a zůstala na červencové úrovni. Meziměsíční růst cen zrychlil na 0,4 procenta z 0,1 procenta v červenci. Tím, jak se aktuální data promítnou do rozhodování FEDu na konci října, se zabývá na FinTag analytik XTB Tomáš Maxa.
Každý měsíc je to jinak
Zpráva z amerického trhu práce za září zřetelně proměňuje situaci před říjnovým [28.10.] zasedáním FEDu. V září v USA přibylo jen 29 000 pracovních míst mimo zemědělství, zatímco analytický konsensus očekával přírůstek kolem 90 000. Ještě významnější než samotné číslo jsou však revize. Údaje za červenec a srpen byly celkově revidovány směrem dolů o 60 000 míst. Míra nezaměstnanosti vzrostla na 4,2 procenta. Už se nejedná pouze o jednu slabší zprávu, ale o další signál, že americký trh práce zjevně ztrácí dynamiku.
Vývoj růstu mezd a vybraných složek inflace v USA od roku 2017 do srpna 2026
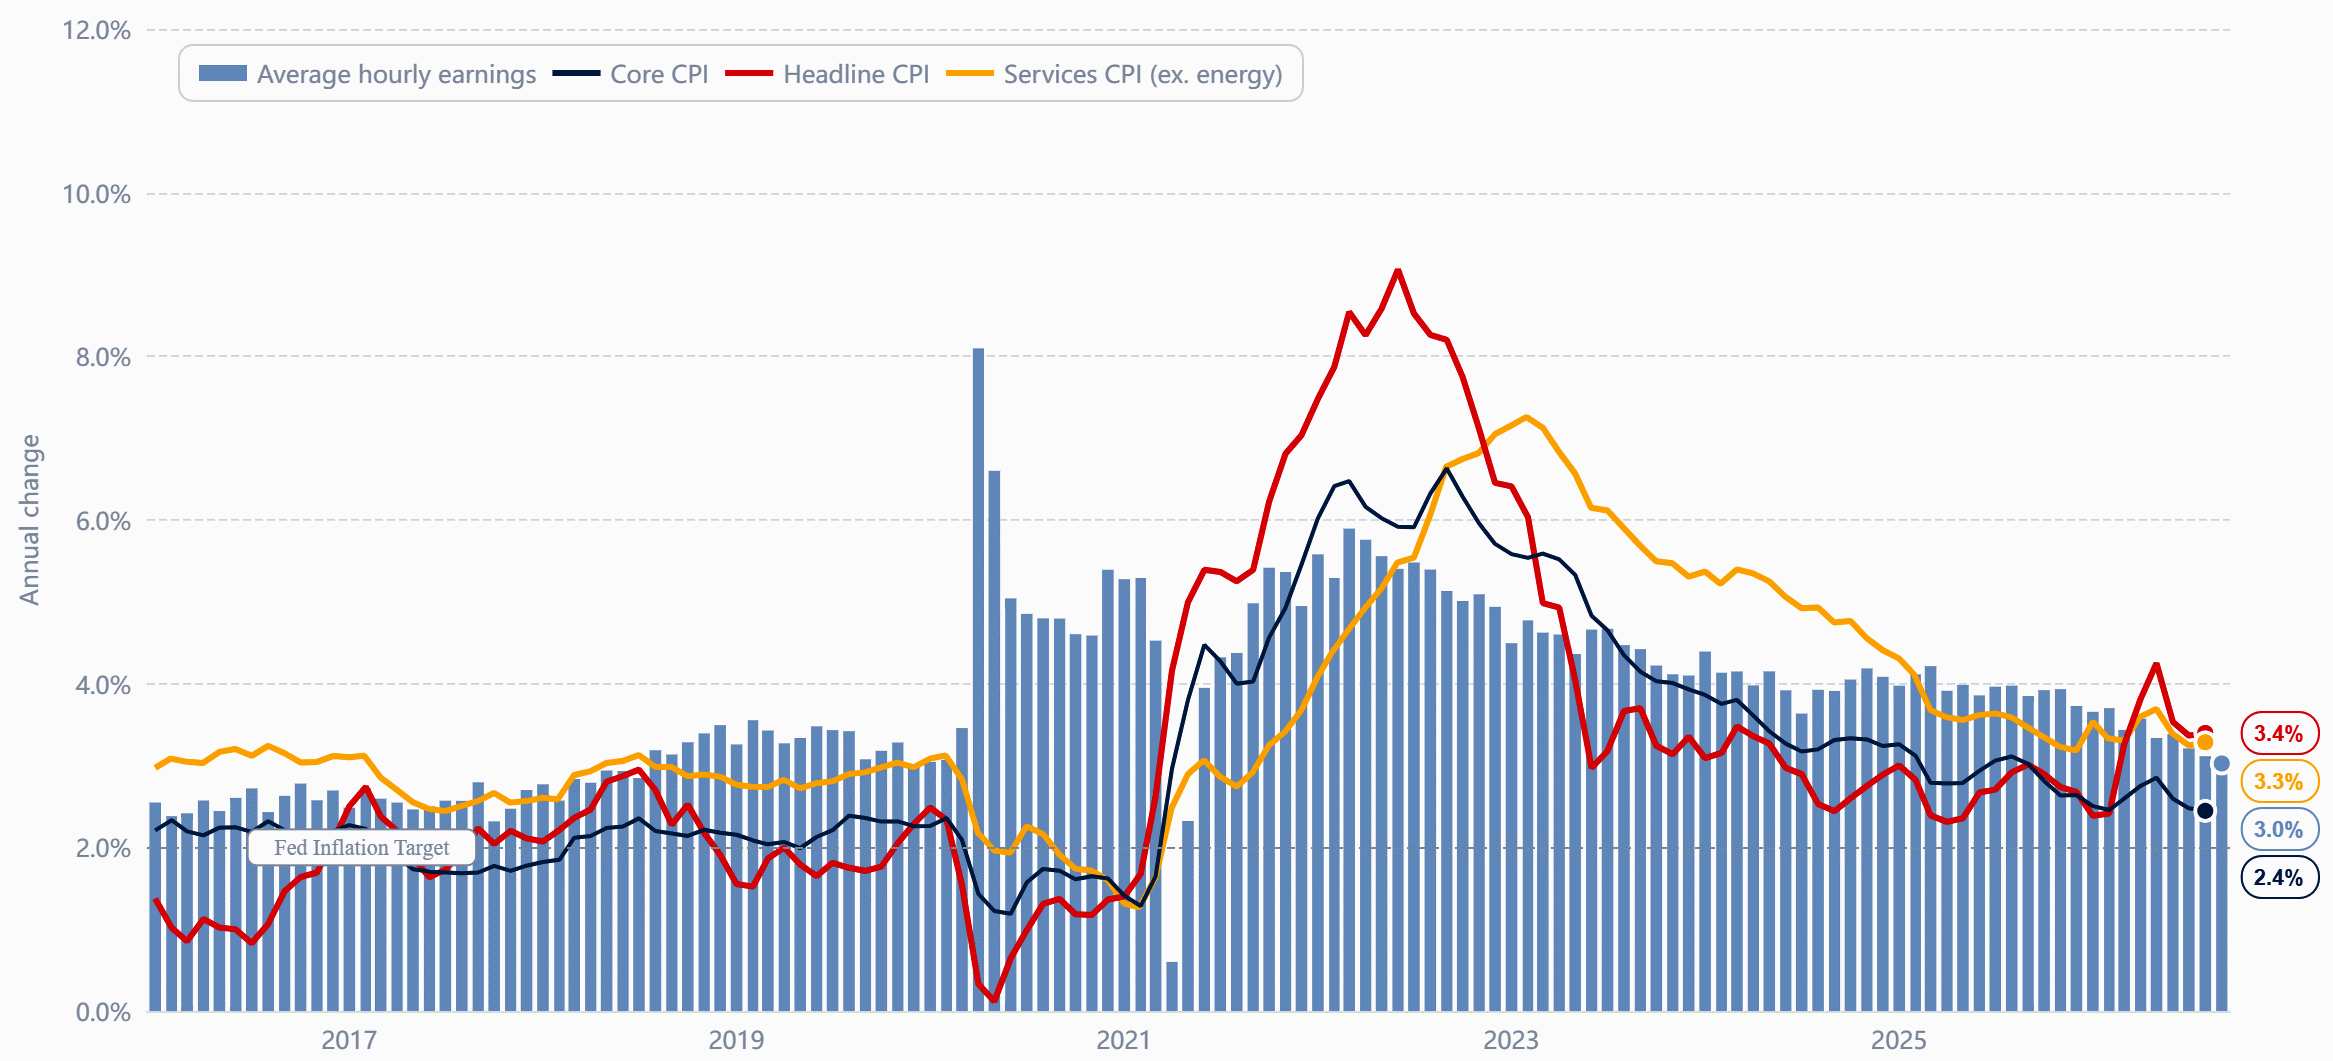
Pro FED je podstatný ještě jeden detail. Mzdy v září meziročně vzrostly přibližně o tři procenta. To představuje výrazné zpomalení oproti obdobím, kdy mzdové tlaky sloužily jako hlavní argument pro další zpřísňování měnové politiky. I když počet zaměstnaných lidí vzrostl, míra nezaměstnanosti stoupla jen nepatrně. Nejde tedy o kolaps trhu práce. Právě proto je stále obtížnější označovat trh práce za zdroj tlaku, který by měl FED nutit k dalšímu zvyšování sazeb. Společně s nejnovějšími údaji o indexu PCE [Personal Consumption Expenditures / Výdaje na osobní spotřebu, pozn. red.] je pak celkový obraz ještě více jasný. Inflace se ukázala být nižší, než se čekalo, a dřívější data prošla revizí.
USA a Velká Británie pozitivně překvapily, ale Německo už ne
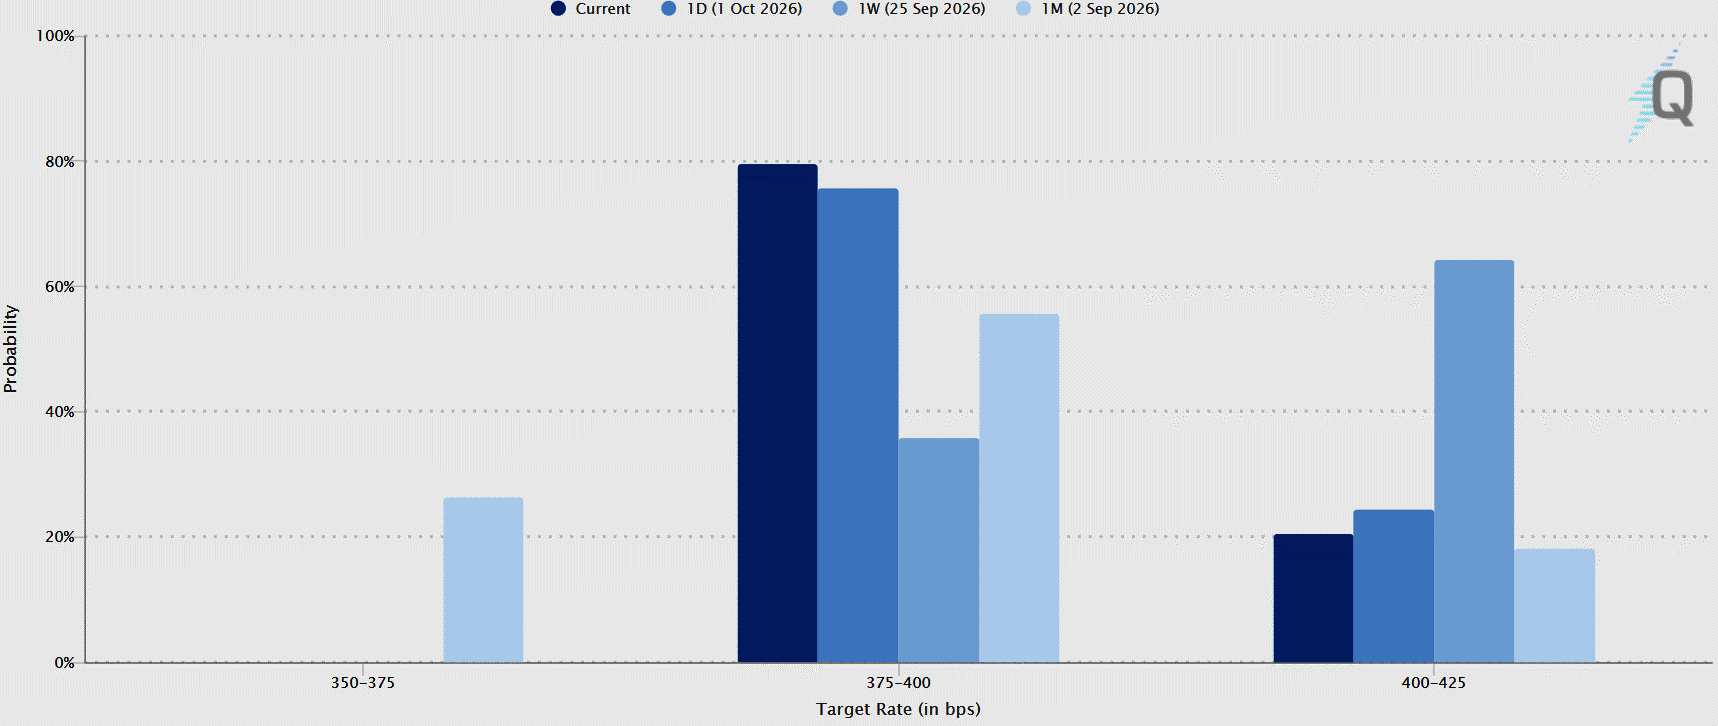
Důležité je, že část tohoto zlepšení prognózy zohledňovaly právě kvůli očekávaným revizím, a proto nešlo o přelomovou inflační zprávu. PCE nicméně FEDu nepřinesl nový argument pro zvýšení sazeb a aktuální data z trhu práce jej připravila o další. Trh tento vývoj rychle započítal do cen. Pravděpodobnost, že úrokové sazby zůstanou na příštím zasedání beze změny, vzrostla na přibližně 80 procent. A výnosy amerických dluhopisů začaly klesat. To je zvlášť důležité pro Wall Street. Nižší výnosy zmírňují tlak na ocenění technologických firem. Kombinace slabšího trhu práce a mírnějšího PCE nabízí investorům příznivější podmínky než před několika týdny.
Zmírnění debaty o růstu sazeb
Pokud bude oslabování trhu práce přetrvávat a inflace bude dál klesat, tlak na další zvyšování sazeb rychle opadne. To však neznamená, že by FED debatu o růstu sazeb zcela uzavřel. Jediný slabý údaj z trhu práce nestačí k tomu, aby zcela změnil směřování měnové politiky. Zvlášť když inflace zůstává nad cílem. Šéf chicagské pobočky FEDu Austan Goolsbee po zveřejnění výsledků uvedl, že trh práce zůstává sice stabilní, ale proinflační rizika zůstávají z pohledu aktuálních úkolů FEDu důležitější. Dal tím jasně najevo, že nehodlá přehnaně reagovat na údaje z jediného měsíce. Na stole je podle něj „celá škála možností“, včetně zvýšení sazeb i pauzy.
Válka s Íránem ohrožuje Asii a Evropu víc než USA, řekl Jefferson z FEDu
Aktuální vývoj ale nelze přehlížet. Zprávy z trhu práce již nyní omezují prostor pro nejvíce jestřábí hlasy v měnovém výboru FOMC. Pokud následující data neukážou opětovné zrychlení inflace, důvody pro okamžité zvýšení sazeb se budou obhajovat jen velmi těžko. Celá situace má však i druhou stranu, kterou by trh neměl přehlížet.
Riziko zůstávají energie
Ceny energií zůstávají vysoké a problémy s dodávkami ropných produktů vystupují do popředí se stále větší naléhavostí. Washington naléhá na Evropu, aby uvolnila část svých zásob nafty, zatímco Trumpova administrativa zvažuje omezení vývozu americké nafty, pokud evropští spojenci nezvýší dodávky na svých vlastních trzích. To ukazuje na rozsah napětí na trhu s pohonnými hmotami. A zároveň připomíná, že energetický šok by mohl inflaci znovu vyhnat nahoru. Právě tento faktor se v nadcházejících týdnech ukáže jako mnohem důležitější.
Zůstanou-li však ropa a rafinované produkty drahé, centrální banka bude muset počítat s rizikem, že pokles inflace může mít jen krátké trvání. Dnešní situace se však zřetelně liší od té před zveřejněním údajů z trhu práce. Navíc ani spotřebitelské výdaje [PCE] nepřinesly důvod pro další růst sazeb, zatímco trh práce poskytl argument proti němu. Očekávání, že sazby zůstanou v říjnu beze změny, jsou nyní mnohem silnější než ještě před několika dny. Pro Wall Street jde o dobrou zprávu.
Očekávání finančního trhu ohledně nastavení úrokových sazeb v USA
Tomáš Maxa, analytik XTB a spolupracovník redakce FinTag