

Írán střílí na rekordní počet tankerů, ale ty plují dál. Jak je možné, že z Blízkého východu teď proudí více ropy, než bylo dosud zvykem? Na to odpovídá portfolio manažer FG Group Invest a spolupracovník redakce FinTag Petr Novotný.
Představa z letošního března, že by vývoz ropy ze Zálivu překonal předválečnou úroveň, zněla jako ryzí sci-fi. Tehdy se propadl celkový export na 6 až 7 milionů barelů denně. A přesto jsme tady. Dnes z regionu proudí více ropy než před tím, než spadly první bomby.
Podle údajů časopisu Wall Street Journal [WSJ] dosáhly dodávky ropy z Blízkého východu v polovině října v průměru přes 24 milionů barelů denně. Společnost Kpler dokonce naměřila 24,6 milionu barelů denně. To je absolutní maximum od začátku konfliktu.
WSJ uvádí, že doprava přímo přes Hormuzský průliv je stále aktuálně na hodnotě cca 82 procenta předválečného objemu. To je neuvěřitelné i proto, že americká blokáda plně odřízla íránský vývoz [cca 2 miliony barelů denně].
Komentář: Trump namlsal americké olejáře. Ale sklidí hořké plody
Dodávky se teď navíc drží navzdory vojenské eskalaci, která by v uplynulých měsících Hormuzský průliv okamžitě uzavřela. Avšak plynulý tok ropy je jedna věc. Účet za její přepravu věc druhá. A zde se aktuální situace mění v horor pro spotřebitele a pohádku pro přepravce ropy zároveň.
Kudy ropa proudí
Saúdská Arábie zvýšila těžbu ropy o třetinu na více než 8 milionů barelů denně. Vyváží z Perského i Rudého moře. Irák tlačí skrze Hormuzský průliv co nejvíce to jde. Ale i Spojené arabské emiráty dosahují rekordní těžby a spolu se Saúdy využívají kyvadlovou přepravu. Emiráty, Saúdská Arábie a Kuvajt ropu vozí přes nebezpečný průliv na vlastních tankerech a předávají ji zahraničním kupcům až v bezpečnějších vodách Ománského zálivu. Zbytek tvoří ropovody vedoucí mimo průliv a překládky na otevřeném moři.
Distribuční trasy ropy podle přepravní vzdálenosti
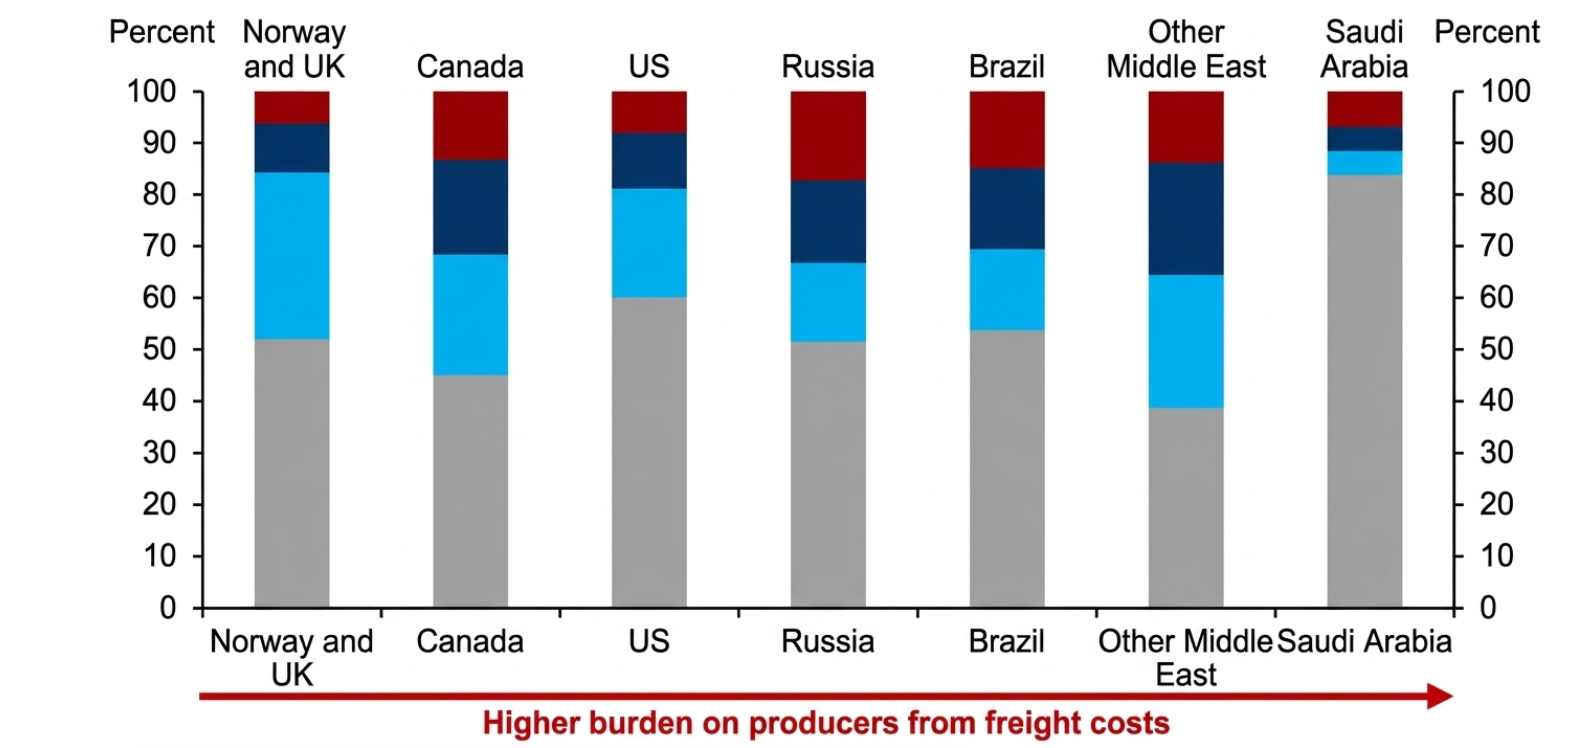
Podle komoditního týmu investiční banky Goldman Sachs vzrostla průměrná globální cena za námořní přepravu ropy z loňských 3 USD za barel na více než 20 USD za barel. Na trasách z Blízkého východu se pohybují ceny dokonce nad 35 USD za barel.
Běžný supertanker [VLCC], který uveze 2 miliony barelů, si na trase z Blízkého východu do Číny nebo Indie dnes účtuje okolo 760 000 až 830 000 dolarů [cca 16 530 000 až 18 052 500 Kč] denně. Ještě na začátku roku 2024 to bylo okolo 50 000 až 80 000 dolarů [cca 1 087 500 až 1 740 000 Kč] denně a před rokem dokonce třetina.
Pět důvodů drahé dopravy:
- Válečné riziko Hormuzu [+7 USD/barel]: Pojistky a riziko spojené s vjezdem do nebezpečné zóny astronomicky vzrostly.
- Překládka [+4 USD/barel]: Místo přímé cesty musíte ropu v Ománském zálivu přeložit z lodi na loď [Ship-to-Ship / STS]. Průměrná otočka tankeru se tím prodloužila z 10 dní na 23 dní. A čas jsou peníze!
- Drahé palivo pro lodě [+4 USD/barel]: Těžký topný olej meziročně podražil o 70 %.
- Efektivita flotily [+3 USD/barel]: Polovina všech supertankerů pluje prázdná, protože čekají na bezpečný konvoj nebo na předání nákladu.
- Blokáda Íránu [+2 USD/barel]: Íránské tankery jsou mimo hru, asijští odběratelé museli přejít na běžnou světovou flotilu, jejíž kapacita je omezená.
Pravidlo námořní matematiky: Při nájemném 800 000 USD [cca 17,6 mil. Kč] denně stojí provoz supertankeru s kapacitou 2 miliony barelů cca 0,40 dolaru na barel za každý jediný den na moři. Pokud vám překládka mezi loděmi zabere o 13 dní více, zaplatíte navíc pět dolarů na barel ještě předtím, než loď vůbec opustí Blízký východ. Vysoké přepravné bohužel nenajdete v základní ceně ropy Brent. Ta se udává bez dopravy, Free on Board [FOB].
Kde se tedy tento náklad projeví?
Aby vzdálení producenti [východní Kanada, Jižní Amerika, USA] prodali svou ropu do Asie či Evropy, musejí dávat obrovské slevy, protože doprava spolkne většinu zisku. Čína a zbytek Asie rovněž dovážejí většinu ropy na dlouhé vzdálenosti. Ziskové marže rafinérií, po odečtení paliva a dopravy, tak dramaticky klesají. Pokud marže rafinérií klesnou příliš nízko, ty omezí výrobu nafty a benzínu. Na trhu, který má už tak nízké zásoby paliv, to povede k jedinému. A to ke zdražení u čerpacích stanic.
Vláda opět reguluje paliva. Ale i mimořádně zdaní polský Orlen
Analytici z Goldman Sachs sice předpovídají, že by se mohla cena ropy Brent do konce roku zklidnit kolem 90 dolarů za barel, ale jedním dechem dodávají, že to platí jen za předpokladu, že bude improvizovaný systém přepravy fungovat bez velkých výpadků. A i čísla o rekordním vývozu ropy nám říkají, že dodávky na trhu nechybí. Avšak pohled na ceny námořní dopravy prozrazuje pravý stav věcí. Totiž, že šok z nedostatku ropy se pouze přesunul na moře. A dokud v Zálivu nezavládne mír, budou si majitelé tankerů dál připíjet na své nejlepší životní období.
Petr Novotný, portfolio manažer FG Group Invest a spolupracovník redakce FinTag