
V říjnu banky a stavební spořitelny poskytly nové hypotéky bez refinancování za téměř 29 miliard korun. Stojí to v pravidelném měsíčním Hypomonitoru České bankovní asociace [ČBA].
Stejně jako to, že průměrná realizovaná sazba u nových hypoték v říjnu stoupla na 5,24 procenta. Reálná sazba na aktuálním trhu je tak zhruba šest procent. Rozdíl mezi průměrnou říjnovou a současnou sazbou hypotéky spočívá v tom, že vyřízení hypotéky a její uzavření vezme nějaký čas. V průběhu vyřizování závazku se sazba nemění. V říjnu uzavřené hypotéky tak byly sjednány za podmínek, které platily v září, srpnu či červenci.
„Hypoteční trh reálně zůstává s počty přes šest tisíc kusů nových hypoték blízko dlouhodobému normálu. A to navzdory, respektive kvůli stále mírnému růstu realizované hypoteční úrokové sazby,“ shrnuje trendy hlavní ekonom ČBA Jaromír Šindel.
Rozpočtový výbor podpořil vyšší odečet úroků z hypoték u lidí do 36 let
V říjnu banky a spořitelny sjednaly nové hypoteční úvěry bez refinancování v objemu 28,6 miliardy korun. Oproti září tak nová hypoteční aktivita objemově stoupla o dvě procenta.
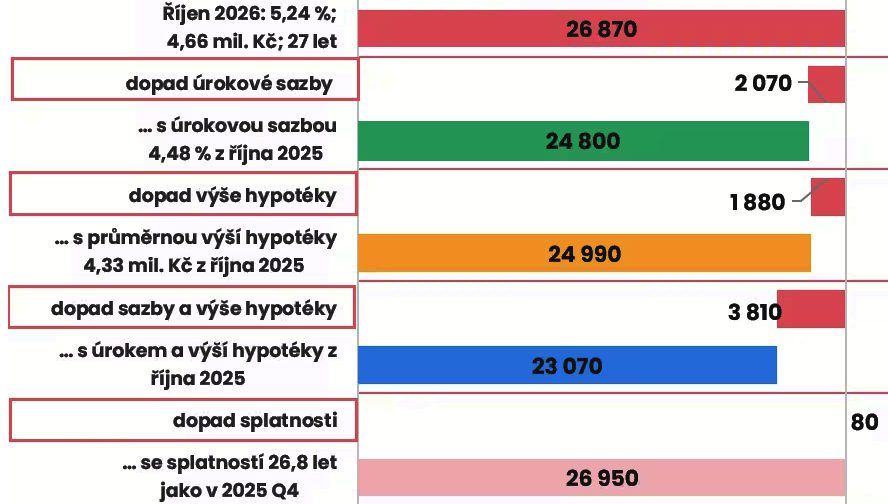
„Průměrná výše nové hypotéky činí 4,66 milionu korun. Nicméně výše hypotéky zůstává o 8 procent vyšší než před rokem, což při sazbě 5,24 procenta zvyšuje ilustrativní průměrnou měsíční splátku z nové hypotéky na zhruba 26,9 tisíce korun,“ doplňuje Šindel.
Objem refinancovaných a navýšených úvěrů [interně či z jiné instituce] v říjnu stoupl na 8,5 miliardy korun. To je o 20 procent více než v loňském roce. Podle dat Hypomonitoru v říjnu domácnosti refinancovaly hypotéky za průměrnou úrokovou sazbu 5,17 procenta. A i zde je patrný růst, je to o 0,7 procentního bodu více než 4,46 procenta před rokem.
Průměrná úroková sazba
Průměrná realizovaná úroková sazba u nových hypoték v říjnu, jak už bylo řečeno, vzrostla na 5,24 procenta ze zářijových 5,1 procenta. Její říjnová úroveň je o necelých 0,8 procentního bodu výše než 4,48% sazba před rokem. To zvyšuje průměrnou měsíční splátku nové hypotéky o dva tisíce korun.
„Hypoteční trh v posledních měsících ovlivňuje růst nákladů na financování, který se promítá i do nabídkových sazeb hypoték,“ říká šéf hypoték v Air Bank Marek Richter.
Srovnání splátky nové hypotéky při úroku 5,24 % letos v říjnu a loni v říjnu [v Kč]
Podle Asociace banky dosavadní vyšší úroky centrální banky promítaly do klientských sazeb postupně. Nepočítají přitom s tím, že by ty měly v dohledné době klesnout. ČBA připomíná, že česká, ale i americká inflace dostatečně vzdaluje centrální bankéře od holubičí nálady.
„Zajímavé je přitom rozevírání nůžek mezi aktuálně nabízenými sazbami a sazbami, za které se hypotéky skutečně uzavírají. Banky totiž u již přijatých žádostí obvykle garantují sazbu po dobu jednoho až dvou měsíců. Klienti tak uzavírají hypotéky za dřívějších, nižších sazeb a zdražování se do skutečně sjednaných sazeb promítá se zpožděním,“ vrací se k poměrům na tuzemském hypotečním trhu Marek Richter.
56 % mladých lidí si myslí, že rodiče jim mají zajistit vlastní bydlení
I přesto platí, že nárůst úrokové sazby spolu s růstem průměrné výše hypotéky v říjnu ve srovnání s rokem 2025 zvýšily průměrnou měsíční splátku nově poskytnuté hypotéky o 4,2 tisíce korun.
Jaká je celková situace
Od začátku roku dosáhl objem nových hypoték 330 miliard korun. To je o 66 miliard více než před rokem. Jde o čtvrtinový nárůst. ČBA uvádí, že i říjnová data ukázala stabilizaci trhu u silnějšího normálu po srpnovém ochlazení. Část klientů si sjednávala hypotéku dříve ve snaze vyhnout se dopadům vyšších tržních sazeb i dubnovému zpřísnění pravidel ČNB pro takzvaně investiční hypotéky.
ČNB ochladila hypoteční trh. Úvěry zdražily a staly se nedostupnější
Počet nových hypoték v říjnu narostl o 2,7 procenta meziměsíčně na 6 154 kusů. To je o 9 procent méně než před rokem. Od počátku roku dosáhl počet nových hypoték 70,2 tisíce kusů [+11 % meziročně]. Podle Jaromíra Šindele vzhledem ke zpřísnění podmínek ČNB u investičních hypoték a aktuálnímu růstu úroků opět dojde k útlumu na hypotečním trhu.
„Při 10% negativní korekci do počtu nových hypoték vůči druhému loňskému pololetí by počty letošních nových hypoték dosáhly přibližně 82 tisíc, což by bylo o téměř 8 procent více než v loňském roce. Ovšem stále by to zůstalo pod průměrnými počty okolo 95 tisíc z let 2016 až 2018 či pod rekordními 114 tisíci z roku 2021,“ říká.
Upozorňuje i na to, že náklady na hypotéky úzce souvisí s vývojem cen nemovitostí. A ty v letošním druhém čtvrtletí zdražily meziročně o dalších bezmála deset procent [+8,6 %].
–RED–