

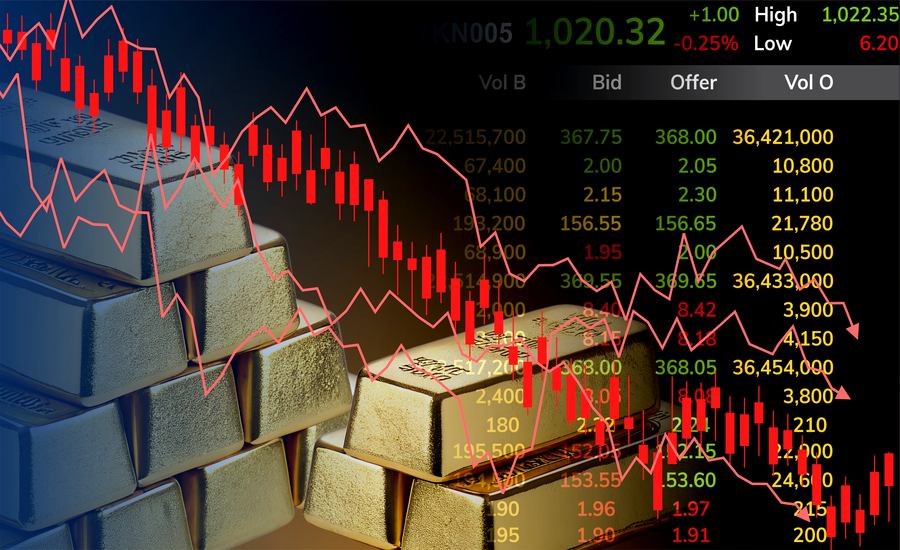
Zlato má za sebou mimořádně volatilních šest týdnů. Po srpnovém růstu, kdy jeho cena vzrostla přibližně o 13 procent a překročila hranici 4 500 dolarů [cca 97 300 Kč] za unci, v září nastal výrazný obrat. Cena zlata znovu klesla.
Zlato i na začátku října pokračovalo v oslabování. Ve středu 7. října jeho cena klesla až na 4 114 dolarů [cca 88 903 Kč] za unci. Což představovalo nejnižší úroveň od začátku srpna. Aktuálně [9.10. / 10:00] se obchoduje unce těsně pod hodnotou 4 200 dolarů [cca 90 762 Kč]. Zlato tak navzdory přetrvávajícímu geopolitickému napětí nenavazuje na svůj předchozí růst. Hlavním důvodem je výrazný růst výnosů amerických státních dluhopisů a posilování dolaru.
Vývoj ceny zlata od konce letošního června
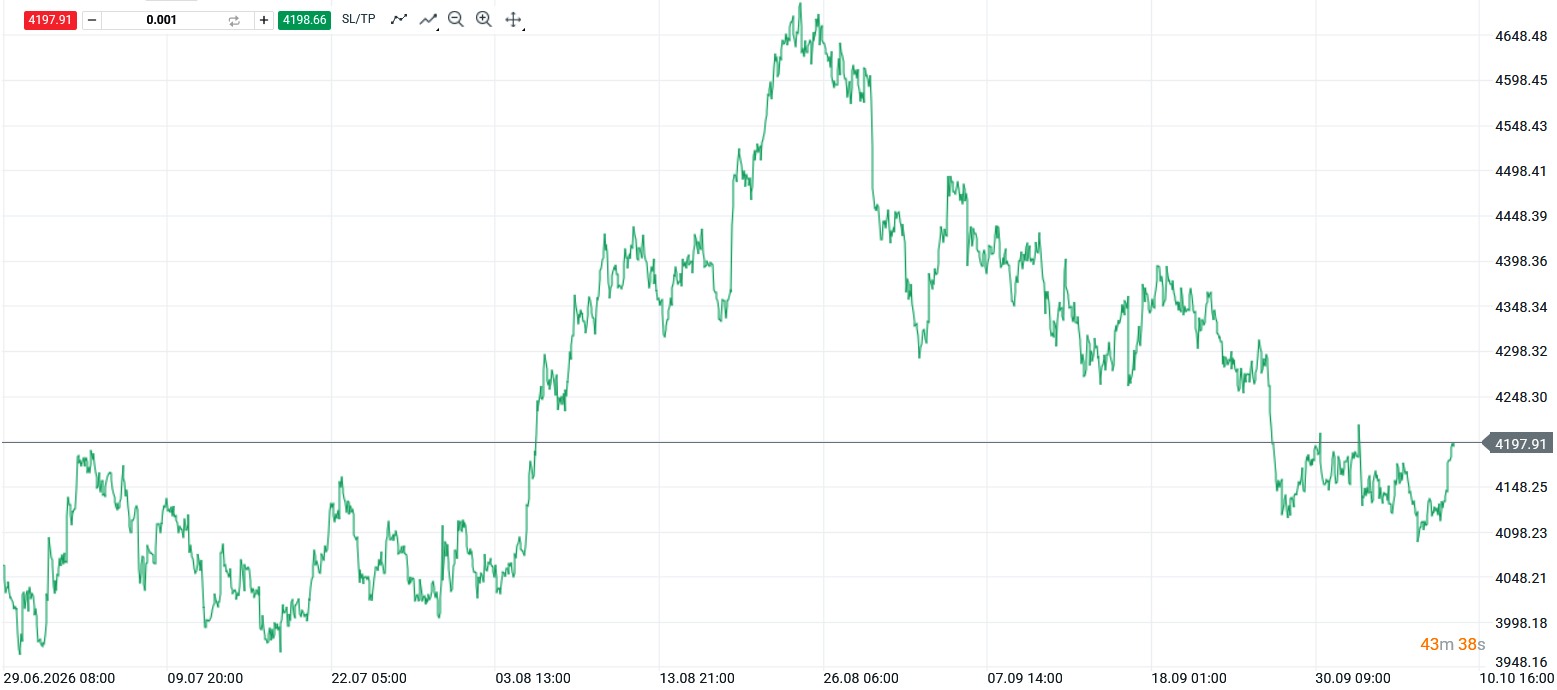 [Zdroj: xStation 5]
Výnos desetiletých amerických dluhopisů se dostal na nejvyšší úroveň od roku 2002. Čímž se zvýšila atraktivita úročených aktiv na úkor zlata, které investorům nevyplácí žádný úrok. Silnější dolar zároveň zdražuje zlato pro investory používající jiné měny.
Vývoj souvisí také se změnou očekávání ohledně měnové politiky FEDu, který po obnovení inflačních tlaků přistoupil k zpřísnění měnové politiky.
FED zasedne 28. října. Trhy ale už zase nepočítají, že zvýší úroky
A to i přesto, že slabší zářijové údaje z amerického trhu práce snížily pravděpodobnost dalšího zvýšení sazeb již v říjnu, trhy stále počítají s možným zpřísněním v prosinci.
Geopolitická situace tentokrát paradoxně zlatu nepomáhá
Zajímavé je, že zlato oslabuje navzdory pokračující válce na Blízkém východě, útokům na energetickou infrastrukturu a problémům s dodávkami ropy. Za běžných okolností by takové události zvyšovaly poptávku po bezpečných aktivech.
V současné době však konflikt zároveň zdražuje energii a obnovuje obavy z inflace. Investoři proto očekávají delší období vyšších úrokových sazeb, což na zlato vyvíjí tlak. Geopolitika tak působí oběma směry. Zvyšuje zájem o bezpečná aktiva, ale prostřednictvím inflace a výnosů dluhopisů zároveň snižuje jejich atraktivitu.
Centrální banky zůstávají významnými kupci
Dlouhodobou podporu zlatu poskytují centrální banky, které pokračují v diverzifikaci svých devizových rezerv. Podle World Gold Council dosáhly jejich čisté nákupy zlata v srpnu 39 tun, přičemž mezi nejvýznamnější kupce patřily Čína, Uzbekistán a Polsko. Čínská centrální banka pokračovala v nákupech i v září, již 23. měsíc v řadě. Silný zájem přetrvává i mezi investory do ETF. Globální fondy kryté fyzickým zlatem zaznamenaly v září příliv přibližně 10 miliard dolarů a jejich zásoby dosáhly rekordních 4 256 tun. To naznačuje, že současné oslabení ceny zatím neznamená všeobecný odchod investorů ze zlata.
Co očekávají velké banky
Navzdory současné korekci zůstává nálada mnoha velkých investičních bank v dlouhodobém horizontu optimistická. Goldman Sachs sice koncem září snížila odhad ceny zlata na konci roku 2026 na 4 650 dolarů [cca 100 487 Kč] za unci, prognózu na konec roku 2027 však ponechala na úrovni 5 400 dolarů [cca 116 694 Kč]. Ještě optimističtější byla J.P. Morgan, která ve své červnové prognóze počítala s průměrnou cenou 6 000 dolarů [cca 129 660 Kč] v posledním čtvrtletí roku 2026.
Podstatně opatrnější je Bank of America, která pro poslední čtvrtletí očekává průměrnou cenu 4 000 dolarů [cca 86 440 Kč] a upozorňuje na možný pokles až na 3 750 dolarů [cca 81 038 Kč]. V delším horizontu ale počítá s oživením, přičemž ve druhém a třetím čtvrtletí roku 2027 očekává průměrnou cenu 5 000 dolarů. Rozdílné prognózy tak ukazují, že ačkoli banky převážně věří v dlouhodobý potenciál zlata, krátkodobý vývoj zůstává velmi nejistý.
Rozhodující bude FED a vývoj výnosů dluhopisů
V nejbližších týdnech bude pro zlato klíčová hranice 4 100 dolarů [cca 88 601 Kč] za unci. Pokud budou americké výnosy u dluhopisů dál růst a dolar zůstane silný, nelze vyloučit pokračování poklesu směrem k psychologické hranici 4 000 dolarů. Naopak stabilizace dluhopisového trhu nebo zmírnění očekávání dalšího zvyšování sazeb by mohly zlatu pomoci k oživení.
Dlouhodobé faktory, zejména nákupy centrálních bank, geopolitická nejistota a obavy z rostoucího veřejného dluhu, však přetrvávají. Současný pokles proto neznamená konec dlouhodobého zájmu investorů o zlato. Kdo by chtěl vědět více, toho odkazuji na náš bezplatný e-book o zlatu na našich firemních stránkách.
Tomáš Vranka, analytik XTB a spolupracovník redakce FinTag