
Uplynulý týden na finančních trzích připomínal scénář katastrofického filmu. Zakladatel Nvidie nečekaně rezignoval, americká inflace opět kousla, FED pohrozil dalším utahováním šroubů a na dluhopisech tekla krev.
Logika velela utíkat z trhu, ale akciový index S&P 500 místo pádu přidal přes dvě procenta. Proč se trhy chovají přesně naopak, než říkají novinové titulky? A proč jsme se právě teď ocitli v dokonalé patové situaci, na to ve své aktuální analýze i videu na YouTube odpovídá investiční analytik a spolupracovník redakce FinTag Petr Novotný.
Pokud máte pocit, že svět financí ztratil zdravý rozum, nejste sami. Podívejme se na fakta: Na jedné straně stolu leží samé špatné zprávy, na straně druhé akciové indexy, které si vesele připisují zisky. Tady ovšem nefunguje magie, ale čistá tržní mechanika a psychologie pozicování. Abychom pochopili, proč akcie navzdory mizerným zprávám rostly, musíme se podívat pod pokličku velkých fondů.
Hedgeové fondy totiž v předchozích dnech snížily svou finanční páku nejrychlejším tempem od covidového března 2020 a investoři nakoupili rekordní množství „pojistek“ proti pádu [tzv. put opcí]. Jinými slovy: Všichni pesimisté už prodali, co mohli. Když pak přišly další špatné zprávy, na trhu už jednoduše nezbyl nikdo, kdo by dál tlačil cenu dolů. Místo krachu tak nastal učebnicový short squeeze – obchodníci sázející na pokles museli své pozice v panice uzavírat a nakupovat. A tím trh sami vyhnali nahoru.
Konec kožené bundy a velká rotace kapitálu z Nvidie
Největší drama se odehrálo v Nvidii. Její dlouholetý šéf Jensen Huang ve čtvrtek nečekaně rezignoval po skandálu kolem mimomanželských poměrů a podezření z vazeb na čínskou rozvědku a nelegální vývoz čipů. Pro celý sektor umělé inteligence je to citelná rána. Nvidia totiž fungovala jako jakýsi „věřitel poslední instance“ a centrální banka celého odvětví se závazky a zárukami za více než půl bilionu dolarů [cca 11 bilionů Kč].
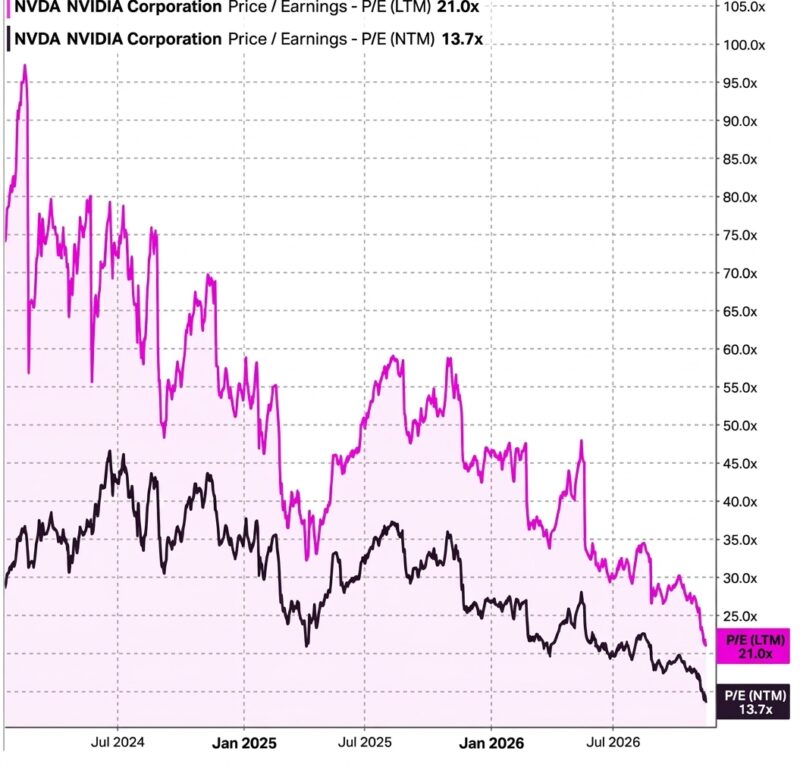
Drobní investoři však ukázali ocelové nervy a čtvrteční úvodní propad akcií Nvidie skoupili v objemu 41násobku běžného průměru. Peníze z polovodičů neodtekly, jen změnily adresu. Zatímco Nvidia za týden ztratila kolem 11–13 procent a její valuace podle ukazatele P/E spadla na nejnižší úrovně za poslední roky, konkurence slavila. AMD vyskočilo o 30 procent a Broadcom přidal 24 procent.
Ocenění akcií Nvidia, poměr P/E
Dluhopisy a silný dolar jako demoliční koule
Zatímco akcie si užívaly technickou pauzu, dluhopisový trh započítal tvrdou realitu. Americká spotřebitelská inflace [CPI] opět překonala odhady. Výrobní ceny [PPI] vyskočily nejvýše od roku 2022 a guvernér FEDu Christopher Waller otevřeně připustil možnost prosincového zvýšení sazeb rovnou o půl procentního bodu.
Výnos desetiletých amerických dluhopisů se přehoupl přes 5,15 procenta, k čemuž „pomohl“ i rekordní říjnový rozpočtový deficit USA. Vidina vyšších úroků vystřelila americký dolar na 18měsíční maximum. A silný dolar funguje na trzích jako demoliční koule:
- Zlato srazil o 4,7 procenta pod psychologickou hranici 3 900 dolarů [cca 85 800 Kč] za unci.
- Bitcoin ztratil od svého zářijového vrcholu už 28 procent a v neděli klesl až k 62 500 dolarům [cca 1 375 000 Kč].
K nepříznivému makroprostředí a odlivům z ETF se navíc přidává zajímavá teorie: investoři možná prodávají likvidní krypto, aby si uvolnili hotovost na obří primární úpis akcií [IPO] společnosti Anthropic. Takový scénář [pokles o 18–19 % v 50 dnech před úpisem] jsme viděli před vstupem SpaceX na burzu.
Kde se teď nachází trh
Současný trh se dostal do fascinující rovnováhy strachu a likvidity. Sázet na pokles, shortovat, je extrémně nebezpečné, protože do trhů stále proudí obrovské množství kapitálu. Vlády po celém světě dávají najevo, že nenechají trhy volně padnout. Na druhou stranu je trh příliš drahý a rizikový na bezhlavé nakupování. Vysoké úrokové sazby a silný dolar postupně utahují smyčku kolem krku celé ekonomiky.
Až nadcházející dny tak ukážou, na kterou stranu se zlomí tahle patová situace. Čekají nás první výsledky Nvidie bez Jensena Huanga, uzavřené slyšení před Kongresem, obří debut akcií Anthropic na burze a klíčový průzkum mezi správci fondů. Hlavní otázka ale zní: Jak dlouho ještě dokážou akcie ignorovat realitu, kterou jim už teď vzkazuje dluhopisový trh?
Petr Novotný, investiční analytik a spolupracovník redakce FinTag