




Už do minulého týdne vstupovali investoři s kocovinou z předchozích slabých dat z trhu práce v USA. Pak přišla další studená sprcha – rozpálený index výrobních cen [PPI], tvrdošíjná inflace [CPI] a trojciferné ceny ropy.
Finanční trhy tak musely v uplynulém týdnu bleskově začít započítávat téměř jisté zvýšení úrokových sazeb americkou centrální bankou [FED]. Dluhopisy dostaly zásah kusem železa, ceny akcií tři dny přehodnocovaly své běžné hodnoty a páteční úlevová rally tažená drobným poklesem cen ropy ukázala svéráznou logiku dneška: Nejlepším lékem na inflaci je očividně dočasně mírnější inflace!
Připravte si koruny. Ceny elektřiny i plynu brzy vyletí nahoru
Zatímco válku s Íránem ještě nedávno mnozí vnímali jako „přechodné riziko“, nyní si to nemyslí. Naopak všichni započítávají „vyšší úrokové sazby centrálních bank po delší dobu“. A Hormuzský průliv a průliv Bab-al-Mandab [Brána nářků, pozn. red.] mezi Jemenem a Džibutskem proměnily ropu zpět v hlavní inflační proměnnou.
- Hormuzský průliv v útlumu: Provoz v průlivu zkolaboval oproti běžným 125 komoditním lodím na jednotky denně. Stalo se to ve chvíli, kdy Írán po amerických zásazích zaútočil na desítky tankerů a Íránské revoluční gardy přislíbily další eskalaci.
- Húthiové v průlivu Bab-al-Mandab: Jemenští povstalci obsadili klíčové pozice na jižním vstupu do Rudého moře. Tím přiškrtili druhou zásadní tepnu pro asijskou ropu a rafinované produkty.
- Válka s Íránem eskaluje v Jemenu. Do pohybu se dalo dalších 86 tisíc lidí
- Produkce Saúdské Arábie je na 30letém minimu: Saúdskoarabská těžba v srpnu klesla o 2,3 milionu barelů denně na pouhých šest milionů barelů [jeden barel 158,98 l] denně po útocích na tamní energetickou infrastrukturu.
Výsledek?
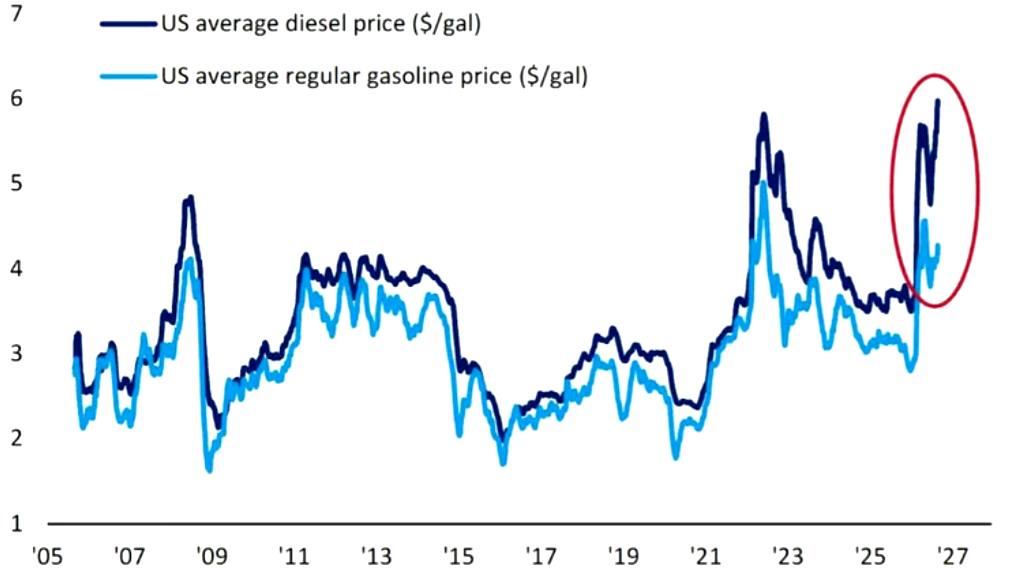
Ceny ropy Brent i WTI atakovaly hranici 120 dolarů za barel. Skutečný náraz však přišel u rafinovaných produktů. V USA cena nafty přesáhla šest dolarů za galon [cca 3,8 litru]. Jelikož palivo tvoří až 30 procent nákladů na potraviny, zemědělci a přepravci začínají tyto náklady naplno přenášet na spotřebitele.
Vývoj ceny benzinu a nafty v USA v USD za galon
Před pár týdny se točila debata týkající se FEDu kolem otázky „Jak dlouho počká s pauzou“. Dnes ale zní „Může se vůbec věrohodně vyhnout zvýšení sazeb?“
Pravděpodobnost zářijového zvýšení sazeb na zasedání výboru FOMC vystřelila k hodnotě 90 procent. Trh futures navíc s 97% pravděpodobností započítává ještě jedno zvýšení sazeb do konce roku 2026. Řekněte, není to masivní otočka oproti začátku roku, kdy trh naivně vyhlížel snižování.
Výnosy amerických dluhopisů na konci minulého týdne:
- US 2Y ──────► 4.60% / +28 bazický bodů za týden,
- US 10Y ──────► ~5.00% / blízko víceletých maxim,
- US 30Y ──────► 5.38% / nejvýše od roku 2007.
Výnosová křivka předvádí takzvaný bear flattening. To znamená, že se zplošťuje výnosová křivka dluhopisů, protože úrokové sazby u krátkodobých dluhopisů rostou rychleji než u dlouhodobých. Nejde sice o zřejmý poplach, že „zítra začíná recese“, ale o jasný signál. Americký FED bude utahovat šrouby tak dlouho, dokud hospodářský růst nezpomalí.
AI příběh drží trh nad vodou
Akciové indexy strávily většinu týdne v červených číslech. S&P 500 se propadl pod svůj 50denní průměr. Nejvíce utrpěly cyklické sektory citlivé na financování. V zeleném udržely hlavy jen energetika a technologie.
Apple nakousl nový trh. Nabídl skládací mobil za 58 tisíc v základu
Technologickému sektoru krátkodobě vlila krev do žil nová generace AI modelů, včetně modelů Astra či GPT-6 od OpenAI. GPT-6 vyvolalo výprodeje u tradičních softwarových domů – Salesforce, Intuit či ServiceNow odepsaly 4 až 5 procent z obav, že je AI nahradí. Nicméně základní infrastruktura zůstává nedotčená.
Z výročních prezentací technologických gigantů na konferenci Goldman vyplynulo:
- Nikdo nezpomaluje: Generální ředitelé potvrdili, že hlavním limitem není poptávka, ale výpočetní výkon, elektřina a přístup k datům.
- Historické poučení: Jak ukázala dot-com mánie 90. let, technologické mánie dokážou ignorovat rostoucí sazby po poměrně dlouhou dobu.
Investoři jsou však vybíravější. Pouhá nálepka „AI“ už nestačí jako „omluvenka“ pro ignorování volného cash-flow a vysokých cenových násobků při 5% výnosu dluhopisů.
Toky kapitálu
Zprávy o tocích peněz ve fondové sféře ukázaly zásadní změnu sentimentu. Z globálních akciových fondů odtekly další miliardy dolarů. Největší ztrátu utrpěly americké velkokapitálové fondy. Avšak nešlo o bezhlavou paniku, ale o taktické přeskupení sil.
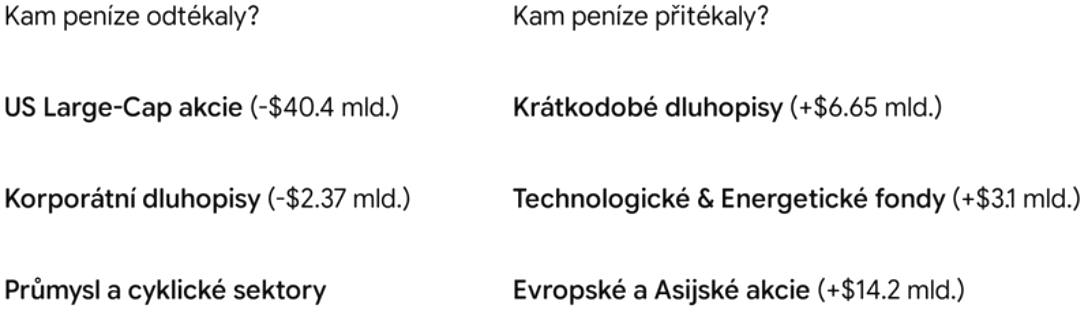
Strategie investorů je tedy čitelná. Spočívá v prodeji širokých amerických indexů, uzamknutí atraktivního výnosu na krátkém konci dluhopisové křivky bez trvání dlouhodobého rizika a další sázky na umělou inteligenci.
Scénář „No Landing“ s hořícími tankery
Trhy momentálně nečelí klasickému strachu z recese, ale kombinovanému šoku z cen ropy a úrokových sazeb. A dále:
- Hospodářský růst je příliš silný na to, aby ospravedlnil uvolnění měnové politiky.
- Inflace je příliš tvrdošíjná, než aby se dala ignorovat.
- Ropa je příliš geopoliticky výbušná na jakékoli předpovědi.
- AI výdaje jsou příliš obří na to, aby je firmy opustily.
Tento týden budou investoři sledovat středeční zasedání centrálních bankéřů v USA, ale i ve Velké Británii a Japonsku. Do nálady na trzích může promluvit také pokračující konferenční sezóna a makroekonomická data.
Petr Novotný, investiční analytik a spolupracovník redakce FinTag