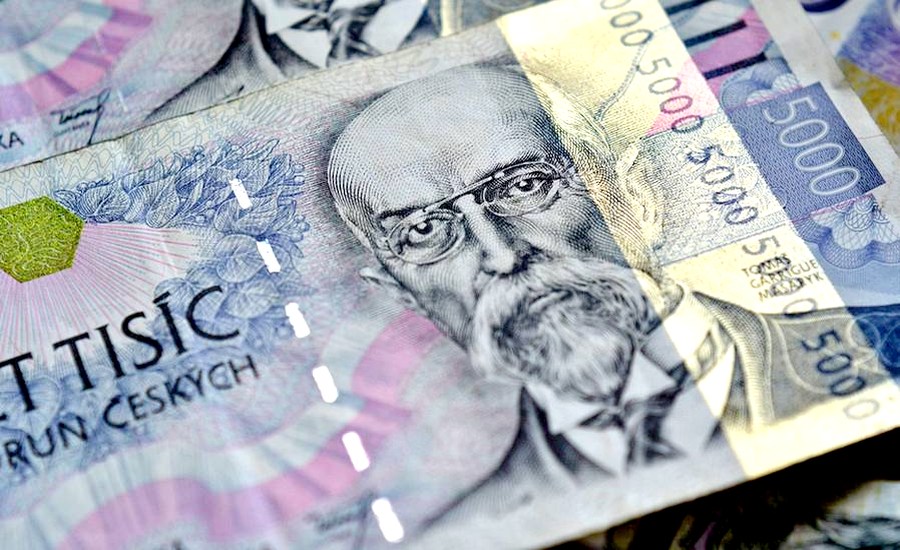
Ratingová agentura S&P zlepšila výhled dlouhodobého ratingu Česka ze stabilního na pozitivní. I potvrdila rating ČR v zahraniční měně na stupni AA- a domácí měně na stupni AA. Hodnocení Česko dál řadí výrazně nad většinu zemí střední Evropy.
Současně ale je Česko stále pod absolutní evropskou špičkou. Nejvyšší rating ze zemí EU si dlouhodobě udržují Německo, Nizozemsko, Dánsko, Lucembursko a Švédsko. Tyto státy spojuje relativně nízké nebo střední zadlužení. Naopak státy s nejvyšším veřejným dluhem mají nižší ratingové hodnocení. Sem patří Řecko, Itálie, Francie, Belgie nebo Španělsko. Přesto je podle hlavního ekonoma Trinity Bank Lukáše Kovandy zlepšení výhledu pro Česko nejvýraznější pozitivní ratingový signál od roku 2011.
„Tehdy S&P zvýšila český rating z A na AA−, tedy o dva stupně, a na této úrovni jej země drží nepřetržitě dodnes. Teď ale má Česko nejpříznivější rating v historii, neboť hodnocení AA−, dosavadní nejvyšší dosažené, se nově pojí s pozitivním výhledem,“ říká Kovanda s tím, že od roku 2011 byl výhled nepřetržitě „jen“ stabilní a dodává: „Nynější změna výhledu samozřejmě ještě není samotným zvýšením ratingu.“
Už příští rok zaplatíme za obsluhu státního dluhu přes 150 mld. Kč
Sama agentura za důvody zlepšení výhledu označila odolnost české ekonomiky vůči vnějším šokům. Podle ní má Česko solidní stav veřejných financí, vnější finanční bilanci i účinnou měnovou politiku České národní banky [ČNB]. S&P dokonce uvedla, že při pokračujícím hospodářském růstu i v nestabilním geopolitickém prostředí by v příštím roce až dvou mohla rating zvýšit.
„Pozitivní výhled podle agentury odráží zvýšenou pravděpodobnost, že české veřejné finance a finanční pozice vůči zahraniční zůstanou v příštích 12 až 24 měsících ve stávajícím solidním stavu,“ myslí si Kovanda.
Agentura ve svém hodnocení ale současně upozornila na rizika spojená s vyššími cenami energií, vývojem na Blízkém východě a uvolněnější rozpočtovou politikou české vlády. Schodek veřejných financí podle S&P v letech 2026 až 2029 dosáhne v průměru kolem tří procent hrubého domácího produktu [HDP].
Kdo má jaký rating
Ratingová známka je důležitá. Spolu s dalšími faktory ovlivňuje výši nákladů na obsluhu státního dluhu. To znamená výši úroků u státních dluhových cenných papírů. Čím lepší rating, tím nižší náklady na obsluhu státního dluhu a naopak. Čím horší rating, tím vyšší riziková prémie u dluhopisů.
„V okamžiku, kdy přijde snížení ratingu, tak už je na všechno pozdě. Dobrý rating se udržuje preventivními opatřeními,“ komentoval „péči o rating“ tento týden předseda Národní rozpočtové rady [NRR] Mojmír Hampl.
Pokoušíme hranici dluhové pasti, uvádí Národní rozpočtová rada
Toto nyní pocítí Polsko. Tomu mezinárodní ratingová agentura Moody’s v pondělí [21.9.] snížila hlavní rating ze známky A2 na stupeň A3. Jako důvod uvedla pokračující zhoršování fiskální síly země.
„Vysoké schodky státního rozpočtu výrazně zvýšily zadlužení vlády. Společně s rostoucími náklady na financování zhoršily ukazatele schopnosti obsluhovat dluh,“ uvedla Moody’s.
Aktuální ratingové známky pro země Visegrádské skupiny
| Země | Moody’s | Fitch | S&P | Výhled |
| Česko | Aa3 | AA- | AA- | stabilní / pozitivní u S&P |
| Slovensko | A3 | A- | A | stabilní u všech |
| Polsko | A3 | A- | A- | Moody’s stabilní, Fitch negativní, S&P stabilní |
| Maďarsko | Baa2 | BBB | BBB- | negativní u všech |
[Zdroj: MF ČR]
Výhled ratingu agentura změnila z negativního na stabilní. Což signalizuje, že v současnosti považuje rizika pro rating za vyvážená. Nicméně na tak nízké úrovni byl rating Polska u Moody’s naposledy v roce 2002. Zároveň je to poprvé od roku 2016, kdy jedna ze tří velkých ratingových agentur [Fitch, S&P, pozn. red.] Polsku snížila hlavní rating.
Nejsou tu jen USA, je tu i Polsko. Jaké akcie stojí za pozornost
Agentura Reuters informaci rozvedla tím, že Polsko i nadále financuje rozsáhlé programy v oblasti obrany, infrastruktury a sociálních výdajů a zároveň má jeden z nejvyšších rozpočtových deficitů v Evropské unii. Investuje tedy na dluh.
Pro srovnání uveďme, že polský ministr financí Andrzej Domański očekává, že deficit sektoru vládních institucí zůstane v roce 2027 na úrovni 7,1 procenta HDP. V České republice je předpoklad 3,5 až 3,7 procenta. Celkové zadlužení Polska vůči HDP pak činí 64,5 procenta. V Česku je to 44,1 procenta. Výnos desetiletých polských státních dluhopisů činí 6,20 procenta. Výnos českých státních dluhopisů se stejnou délkou splatnosti činil 5,28 procenta.
Na druhou stranu je třeba říci, že zatímco kapitálové výdaje polské vlády se pohybují v rozmezí 4 až 5 procent HDP, kapitálové výdaje českých vlád jsou zhruba každý rok na třech procentech.
Co dál si myslí nejen analytici agentury S&P
Agentura S&P se ve zprávě vyjadřuje i k jí očekávanému vývoji české ekonomiky. Očekává růst o dvě procenta letos a o 2,4 procenta HDP v příštím roce. Spotřebu podle ní podpoří silný trh práce a růst mezd. Zatímco českému exportu by mělo pomoci oživení německé ekonomiky.
Také ale uvádí, že čistý vládní dluh – dluh státu po odečtení jeho finančních rezerv – letos dosáhne zhruba 32 procent HDP a do roku 2029 by měl narůst přibližně na 38 procent.
„To je výrazný nárůst proti dvaceti procentům před pandemií, avšak stále nízká úroveň v evropském i celosvětovém srovnání. Agentura proto očekává, že i při průměrných rozpočtových deficitech kolem tří procent HDP zůstane český dluh do konce prognózovaného období pod 40 procenty HDP,“ říká Kovanda.
Velmi silná je podle S&P také zahraniční finanční pozice země. Česko zůstává čistým zahraničním věřitelem a devizové rezervy ČNB dosahovaly na konci loňského roku přibližně 45 procent HDP. Agentura dále uvedla, že podíl problémových úvěrů u českých podnikatelů se v polovině letošního roku dostal na rekordně nízkých zhruba 1,5 procenta. To názorně ukazuje, že rating se neskládá jen z míry zadlužení, ale celkového vývoje země. Sem patří například kvalita podnikatelského prostředí, státní správy, vymahatelnost práva apod.
„Pro vládu Andreje Babiše je zvlášť podstatné, jak S&P její ekonomickou politiku hodnotí. Agentura počítá s tím, že nová vláda povede uvolněnější rozpočtovou politiku a zvýší sociální výdaje i investice, přičemž vnímá, že rozpočtový rámec byl proti minulosti citelně rozvolněn. Zároveň ale očekává, že hospodářská politika zůstane obezřetná a nedojde k odklonu od tradičně podnikatelsky orientovaného nastavení české ekonomiky,“ uvádí Kovanda s tím, že jde o důležitý vzkaz právě v době domácí debaty o vysokém rozpočtovém schodku.
–DNA–

Dejte si do vyhledávače chytrého internetu (AI) následující heslo:“jak to bylo se sporem EU s ratingovými agenturami?“ Pročtěte si, co se tam píše a zkuste z celého textu vypreparovat podstatu věci – kostru. Tu červenou nit, která se textem táhne a vystihuje podstatu. Myšleno to obecné, aby se z něj dalo usuzovat na konkrétní věci, protože ty nás zajímají. To obecné v celém dlouhém textu je dokonce pouhé jedno slovo, na kterém vše stojí a s ním i padá. Stojí a padají všechny ty v článku popisované jevy a věci, jako je EU, euro, agentury, hodnocení, vlastnictví agentur, právní mechanismy, pokuty, vymahatelnost. Toto vše vypsané je jen maso na jedné nosné kosti. A tou kostí, tím obecným, je slovo DŮVĚRA.
Je třeba si uvědomit, že v rozvinuté společnosti ve které žijeme, jsou cestou k bohatsví investice. Nezaměňovat tuto cestu za zdroj. Zdrojem bohatství je lidská práce a práce strojů lidmi vymyšlených. Takže investicemi tento zdroj zaktivizuji, uvedu do chodu a on se vydá na investiční cestu. Při tomhle procesu, ostatně i v technice je tomu tak, se spotřebovávájí hodnoty již vytvořené. Podobně jako automobil pohonné hmoty, řidič potřebuje jít a pít a chce proto plat. Avšak výsledek tohoto snažení stále není. Teprve se nová věc vytváří a užitek ponese až tehdy, až bude dokončena. Nezbývá vám tedy jako investorovi, než jen pouze věřit, že své investice dostanete zpět. Jistotu vám nikdo nedá.
Vysvětlím to na hypotéce, když ji dostanete na desítky let. Jak banku ujistíte, že se za tu dobu nic nestane, že třeba nezblbnete a vše splatíte? Nijak! Banka musí dospět k závěru, že vám lze s vysokou pravděpodobností důvěřovat. Ta zástava nemovitostí v tom hraje je okrajovou roli. Banka není podnik bytového hospodářství a vlastnictví zabavené menovitosi jí brutálně vytváří režijní náklady. Na zabavení a pozdější zpeněžení. Na to jak si ověřit, že vám může s velkou pravděpodobností důvěřovat, má zavedené mechanismy. Jaký má třeba toto konkrétní důsledek? Třeba takový, že banka je instituce, kde si velmi lehce můžete půjčit peníze, když je vůbec nepotřebujete, protože jich u ní máte na účtu dost.
Nyní k tomu hlavnímu. Když jako stát máte robustní (odolnou na vnější šoky) ekonomiku, která generuje hodnoty (je výkonná), můžete být zadluženi i nad míru únosnou a nic to nemusí znamentat. Ovšem když jakkoliv tuto důvěru věřitelů ztratíte, přitom na tom nemusíte být až zase tak špatně, pak vám může pomoci jen to, že jste na krach příliš velcí. Z tohoto důvodu kola hospodářství nesmí za žádných okolností drhnout, protože jejich skřípění obvykle velice rychle zaslechne bystrý sluch bdícího investora a okamžitě se začnou dít věci!
Ve zmíněném textu je taková realita, to konkrétní, novým výsledkem investic, rozvíjející se umělou inteligencí, dobře shrnuto.